Zum Inhalt springen
FELSAR
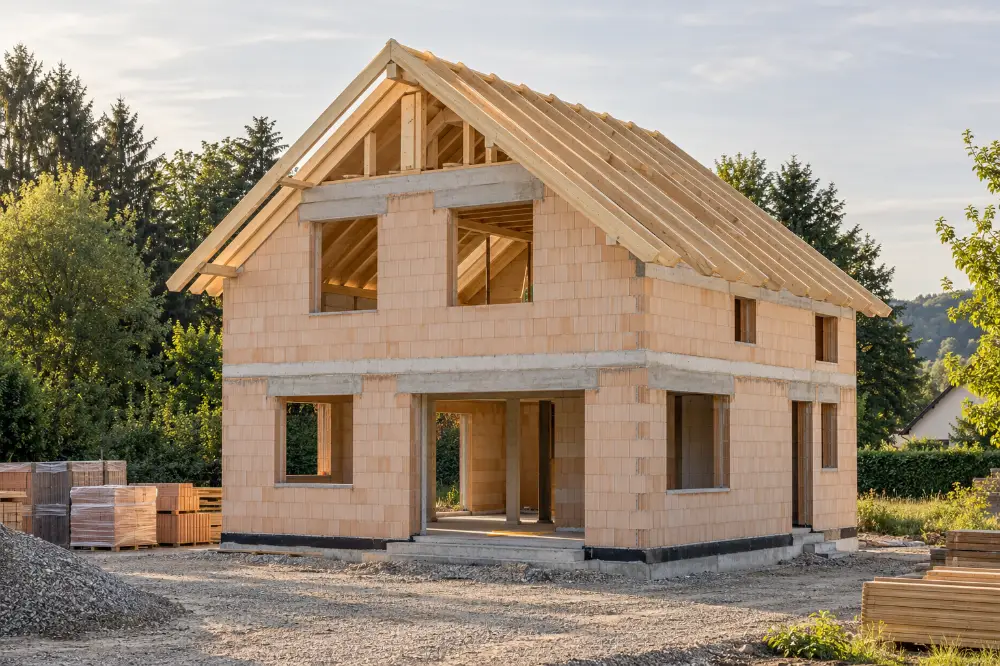
Rohbau eines Einfamilienhauses für die Feuerrohbauversicherung während der Bauphase

Für Bauherren

Feuerrohbauversicherung: Schutz für Ihren Rohbau.

Welche Feuerschäden sind während Ihres Bauvorhabens versichert? Gemeinsam klären wir Versicherungsbeginn, Laufzeit und den Übergang zur Wohngebäudeversicherung.

§ 34d

geprüfte Zulassung

VEMA eG

unabhängiger Marktzugang

15+ Jahre

in der Versicherung

Bauzeiten-Prüfplan

Drei Zeitpunkte, die im Vertrag klar sein sollten.

  1. 01 / Vor dem Start

    Beginn und Bauvorhaben festhalten

    Vereinbarter Versicherungsbeginn, geplanter Baustart und die Beschreibung des Rohbaus müssen zusammenpassen.

  2. 02 / Während der Bauphase

    Baufortschritt und Laufzeit beobachten

    Entscheidend sind der tatsächliche Baustand, die vereinbarte Dauer und Änderungen am Zeitplan.

  3. 03 / Vor der Nutzung

    Dauerhaften Gebäudeschutz vorbereiten

    Flächen, Technik, Nutzung und der vertragliche Übergang in die Wohngebäudeversicherung werden abgeglichen.

Position 01

Was die Feuerrohbauversicherung leistet

Während der Bauphase steht noch kein fertig genutztes Wohngebäude. Die Feuerrohbauversicherung ordnet deshalb das Feuerrisiko des entstehenden Gebäudes der Rohbauphase zu. Welche Gefahren, Gebäudeteile, Baustoffe und Nebenleistungen konkret erfasst sind, ergibt sich aus dem jeweiligen Vertrag.

Häufig wird der Rohbauschutz zusammen mit der späteren Wohngebäudeversicherung vereinbart. Für Bauherren ist deshalb nicht nur der Beginn wichtig, sondern auch die Frage, wann und unter welchen Voraussetzungen der Vertrag in den dauerhaften Gebäudeschutz übergeht.

Position 02

Was ist versichert - und was nicht?

Der konkrete Vertrag kann insbesondere Schäden durch Brand, Blitzschlag, Explosion oder weitere ausdrücklich vereinbarte Feuergefahren am Rohbau erfassen. Welche Baustoffe, Gebäudeteile und Kosten dazugehören, steht in Versicherungsschein und Bedingungen.

Baufehler, Witterungsschäden, einfacher Diebstahl oder Schadenersatzansprüche gegen den Bauherrn sind nicht allein durch den Produktnamen erfasst. Schäden am entstehenden Bauwerk und die Haftung gegenüber Dritten gehören deshalb in die getrennte Prüfung von Bauleistungsversicherung und Bauherrenhaftpflicht.

Prüf­feldMög­li­che Zu­ord­nungEnt­schei­den­de Un­ter­la­ge
Feu­er­scha­den am Roh­bauFeu­er­roh­bau­ver­si­che­rungVer­si­che­rungs­schein und Feu­er­ge­fah­ren
Un­vor­her­ge­se­he­nes Er­eig­nis am BauBau­leis­tungs­ver­si­che­rungBau­leis­tungs­be­din­gun­gen und Aus­schlüs­se
An­spruch eines Drit­tenBau­her­ren­haft­pflichtHaft­pflicht­ver­trag und Sach­ver­halt

Position 03

Wie werden Kosten und Laufzeit vereinbart?

Beitrag, Laufzeit und der Beginn des dauerhaften Gebäudeschutzes ergeben sich aus dem konkreten Angebot und den dazugehörigen Bedingungen. Eine pauschale Kosten- oder Laufzeitaussage lässt sich aus dem Produktnamen nicht ableiten.

Wird der Rohbauschutz zusammen mit einer späteren Wohngebäudeversicherung angeboten, sollten beide Vertragsphasen gemeinsam gelesen werden: vereinbarter Beginn, Ende der Rohbauphase, Übergangsereignis und Beitragsbeginn des Anschlussvertrags.

Position 04

Beginn und Dauer am Bauplan ausrichten

Der benötigte Beginn richtet sich nach Bauvorhaben, Vertragsgestaltung und tatsächlichem Bauablauf. Deshalb sollten Abschluss, vorgesehener Baubeginn und der Stand des Rohbaus vorab miteinander abgeglichen werden.

Auch die Dauer ist tarifabhängig. Verzögert sich der Bau, sollte nicht angenommen werden, dass ein ursprünglich vereinbarter Zeitraum automatisch weiterläuft. Der aktuelle Baufortschritt gehört dann gemeldet und eine Fortsetzung des Schutzes sollte ausdrücklich bestätigt werden.

Position 05

Der Übergang zur Wohngebäudeversicherung

Der kritische Punkt liegt zwischen Bauphase und fertiger Nutzung. Fertigstellung, Bezugsfertigkeit, tatsächlicher Einzug und die technische Inbetriebnahme können zeitlich auseinanderfallen. Der Vertrag sollte festlegen, welches Ereignis den Übergang auslöst und welche Objektangaben dafür aktualisiert werden müssen.

Vor diesem Übergang sollten Gebäudewert, Wohn- und Nutzflächen, Nebengebäude, Photovoltaik, Wärmepumpe, Elementarschutz und die endgültige Nutzung noch einmal abgeglichen werden. So wird aus dem Rohbauvertrag ein Schutz, der zum fertiggestellten Gebäude passt.

Position 06

Welche Angaben helfen im Erstgespräch?

  • geplanter und tatsächlicher Baubeginn
  • aktueller Baufortschritt und voraussichtliche Fertigstellung
  • Bauart, Wohn- und Nutzfläche sowie besondere Technik
  • bestehende Angebote oder Versicherungsscheine
  • bekannte Verzögerungen und geänderte Planungen

Prüfung und Einordnung

Bausteine, die an den Übergängen greifen.

Je nach Ausgangslage gehören angrenzende Absicherungen zur Prüfung.

Ablauf

Von der Einordnung zur Entscheidung.

  1. 01

    Rohbauphase klären

    Zeitpunkt, Wert und Baufortschritt werden eingeordnet.

  2. 02

    Feuerrisiko absichern

    Der Schutz wird auf den Rohbau und die Projektphase zugeschnitten.

  3. 03

    Bestandsvertrag vorbereiten

    Die spätere Wohngebäudeversicherung wird nicht als Nachgedanke behandelt.

FELSAR prüft Immobilienrisiken

Klar eingeordnet statt isoliert betrachtet.

Ich verstehe die Feuerrohbauversicherung als Übergang in den dauerhaften Gebäudeschutz.

Fragen

Kurz eingeordnet.

Wann sollte die Feuerrohbauversicherung beginnen?

Beginn, vorgesehener Baubeginn und tatsächlicher Baufortschritt sollten vor dem Start abgeglichen werden. Der konkrete Zeitpunkt hängt vom Vertrag und vom Bauvorhaben ab.

Wie lange gilt die Feuerrohbauversicherung?

Die vereinbarte Dauer ist tarifabhängig. Bei Bauverzögerungen sollte der Baufortschritt gemeldet und die Fortsetzung des Schutzes ausdrücklich mit dem Versicherer geklärt werden.

Ersetzt sie die Bauleistungsversicherung?

Nein. Beide Verträge beantworten unterschiedliche Risikofragen. Welche Schäden konkret versichert sind, ergibt sich aus den jeweiligen Bedingungen und der Beschreibung des Bauvorhabens.

Wann beginnt die Wohngebäudeversicherung?

Das maßgebliche Übergangsereignis muss im Vertrag geprüft werden. Fertigstellung, Bezugsfertigkeit und tatsächlicher Einzug können zeitlich auseinanderliegen.

Was passiert bei einer Bauverzögerung?

Dann sollten vereinbarte Laufzeit, aktueller Baufortschritt und geplanter Fertigstellungstermin neu abgeglichen werden. Eine automatische Verlängerung sollte nicht unterstellt werden.

Fachliche Quellen

  • VGB 2022 - Wohnflächenmodell

    Gesamtverband der Deutschen Versicherungswirtschaft · abgerufen 11.09.2026

    Musterbedingungen zu versicherten Gefahren, Sachen und nicht bezugsfertigen Gebäuden; konkrete Verträge können abweichen.

Kontakt

Ihr Bauvorhaben. Der passende nächste Schritt.

Senden Sie mir kurz Ihre Bauphase und Ihren geplanten Start. Danach stimmen wir das Erstgespräch und die sinnvollen Unterlagen persönlich ab.

Kurzanfrage · Ihr Bauvorhaben

Nach dem Absenden melde ich mich persönlich zur Terminabstimmung. Im Erstgespräch klären wir Ihr Anliegen und welche Unterlagen dafür sinnvoll sind.

Mit dem Absenden stimmen Sie der Verarbeitung Ihrer Angaben zur Bearbeitung Ihrer Anfrage zu. Details stehen in der Datenschutzerklärung.