Zum Inhalt springen
FELSAR
Gründerzeit-Mehrfamilienhaus von der Straße aus gesehen

Wohngebäude · Mehrfamilienhaus

Gebäudeversicherung für Ihr Mehrfamilienhaus.

Ich ordne einen bestehenden Vertrag, eine Objektübernahme oder die Vorbereitung einer neuen Absicherung anhand Ihres tatsächlichen Gebäudes ein.

Gebäudeschnitt · schematisch

Ein Haus. Fünf Perspektiven.

Baujahr und Modernisierung: Jahr, erneuerte Bereiche, Eindeckung und gegebenenfalls Dämmung festhalten.

Drei Perspektiven auf Ihr Mehrfamilienhaus

01 / PRÜFUMFANG

Drei Perspektiven auf Ihr Mehrfamilienhaus.

Gebäude & Wert

Ich betrachte Gebäude, Bauweise und relevante Merkmale.

Nutzung & Technik

Ich berücksichtige die tatsächliche Nutzung und technische Ausstattung.

Vertrag & Bausteine

Ich prüfe, ob Ihr Versicherungsschutz zu Ihrem Objekt und Ihren Plänen passt.

Bestandteile × Gefahren

Was gehört zum Haus – und zum Vertrag?

In der Regel versichert

  • Gebäude und feste Bestandteile

    Sachen und Objektbeschreibung nach Vertrag.

  • Vereinbarte Gefahren

    Brand, Leitungswasser, Sturm und weitere Naturgefahren nach Einschluss.

Nicht automatisch oder in der Regel nicht versichert

  • Ansprüche Dritter

    Haus- und Grundbesitzerhaftpflicht getrennt prüfen.

  • Reiner Zahlungsausfall

    Nicht mit schadenbedingtem Mietverlust gleichsetzen.

Gebäudeschutz und seine Grenzen

Kurze Orientierung

Was gehört zum Gebäudeschutz und was braucht eine eigene Prüfung?

Versichert werden die im Vertrag bezeichneten Gebäude, ihre erfassten Bestandteile und die vereinbarten Gefahren. Haftungsansprüche Dritter und ein reiner Zahlungsausfall des Mieters brauchen eine getrennte Einordnung.

Betroffene Frage
Gebäude und feste Bestandteile
Erster Prüfpunkt
Wohngebäudeversicherung
Was bleibt offen?
Welche Sachen nennt der Vertrag und wie ist das Objekt beschrieben?
Betroffene Frage
Brand, Leitungswasser, Sturm und weitere Naturgefahren
Erster Prüfpunkt
Vereinbarte Gefahren im Gebäudevertrag
Was bleibt offen?
Welche Gefahren und Erweiterungen sind tatsächlich eingeschlossen?
Betroffene Frage
Ansprüche Dritter rund um Grundstück und Gebäude
Erster Prüfpunkt
Haus- und Grundbesitzerhaftpflicht
Was bleibt offen?
Wer trägt die Verantwortung und für welche Nutzung gilt der Schutz?
Betroffene Frage
Fehlende Miete
Erster Prüfpunkt
Zwei getrennte Prüfungen
Was bleibt offen?
Folge eines versicherten Gebäudeschadens oder reiner Zahlungsausfall?
Objektdaten, Gebäudewert und Kosten

Objekt-Prüfmatrix

Welche Merkmale Ihres Hauses verändern die Prüfung?

Merk­malWarum re­le­vant?Wel­che Un­ter­la­ge hilft?
Ein­hei­ten, Nut­zung & Leer­standWoh­nung, Ge­wer­be, Fe­ri­en­nut­zung und Leer­stand ver­än­dern die Ri­si­ko­be­schrei­bung.Ein­hei­ten- und Nut­zungs­über­sicht
Flä­chen & Aus­bauAb­wei­chen­de Wohn- oder Nutz­flä­chen kön­nen Be­wer­tung und An­trag be­tref­fen.Flä­chen­auf­stel­lung und Grund­ris­se
Bau­jahr & Mo­der­ni­sie­rungDach, Lei­tun­gen, Hei­zung und Elek­tro prä­gen Zu­stand und An­nah­me.Rech­nun­gen und Mo­der­ni­sie­rungs­nach­wei­se
Tech­nik & Ne­ben­ge­bäu­dePV, Wär­me­pum­pe, Auf­zug, Ga­ra­gen und wei­te­re An­la­gen müs­sen sicht­bar sein.An­la­gen­lis­te und tech­ni­sche Un­ter­la­gen
Schä­den & Prä­ven­ti­onUr­sa­che, Re­pa­ra­tur und Schutz­maß­nah­men sind aus­sa­ge­kräf­ti­ger als eine An­zahl.Scha­den­über­sicht und Re­pa­ra­tur­be­le­ge

Prüffeld 04

Was beeinflusst die Kosten der Gebäudeversicherung?

Ein belastbarer Beitrag entsteht aus Objektdaten, vereinbarten Gefahren und Vertragsgestaltung. Marktpreis oder Mieteinnahmen allein beschreiben weder Wiederherstellungsaufwand noch Schadenrisiko des Gebäudes.

  • 01Bauart, Baujahr, Fläche und Zahl der Einheiten
  • 02Wohn-, Gewerbe- und sonstige Nutzungen
  • 03Modernisierungsstand von Dach, Leitungen, Heizung und Elektro
  • 04versicherte Gefahren einschließlich Elementar und Rückstau
  • 05Gebäudetechnik, Nebengebäude und besondere Anlagen
  • 06Schadenverlauf, Selbstbehalt und vertragliche Erweiterungen

Prüffeld 01

Gebäudewert ist nicht der Marktpreis

Der Verkaufspreis enthält Lage und Grundstück. Für die Gebäudeversicherung ist dagegen entscheidend, wie die vereinbarte Bewertungsmethode die Wiederherstellung des versicherten Gebäudes abbildet. Wert 1914, Wohnflächenmodelle und andere Verfahren dürfen deshalb nicht ungeprüft miteinander vermischt werden.

Anbauten, Dachausbau, hochwertige Ausstattung und energetische Technik können die erfassten Merkmale verändern. Die Prüfung klärt, welche Angaben dem Vertrag zugrunde liegen und welche Unterlagen für eine Aktualisierung fehlen.

Prüffeld 02

Modernisierung, Übernahme und WEG als Prüfanlass

Nach einer Modernisierung müssen Gebäudemerkmale und Technik zum Vertrag passen. Beim Kauf ist zusätzlich zu klären, welche Police übergeht und ob sie zur künftigen Nutzung passt. In einer WEG betrifft der gemeinschaftliche Vertrag andere Zuständigkeiten als eine einzelne vermietete Einheit.

Prüffeld 03

Nutzung, Leerstand und Vorschäden getrennt betrachten

Vollständige Wohnnutzung, Gewerbeanteile, Ferienvermietung, Sanierungsphasen und Leerstand sind unterschiedliche Risikosituationen. Auch zeitweise ungenutzte Einheiten können besondere Angaben oder Schutzmaßnahmen erforderlich machen; maßgeblich sind die konkreten Bedingungen.

Vorschäden sollten nicht nur als Anzahl erfasst werden. Ursache, betroffene Gebäudeteile, Reparatur und getroffene Präventionsmaßnahmen helfen dabei, ein wiederkehrendes Risiko von einem erledigten Einzelfall zu unterscheiden.

Flächen, Modernisierung, Rohre und Technik

Flächenabgleich

Welche Wohnfläche gehört in Ihren Vertrag?

Die Quadratmeter im Kaufexposé müssen nicht nach derselben Methode berechnet sein wie die Fläche im Versicherungsantrag. Bei Dachschrägen, ausgebauten Kellerräumen oder Balkonen können Unterschiede entstehen. Ich gleiche deshalb die Flächenquelle und die verwendete Berechnungsmethode mit den Vorgaben Ihres Vertrags ab. Eine abweichende Zahl allein belegt noch keinen Fehler.

Illustratives Muster – kein realer Kundenfall

Zwei Flächenangaben, eine offene Frage.

Musterbefund zum Flächenabgleich
Prüf­punktEin­ord­nung im Mus­ter
Aus­gangs­la­geEx­po­sé und Ver­si­che­rungs­un­ter­la­gen nen­nen un­ter­schied­li­che Flä­chen.
Prüf­schrittDie be­rück­sich­tig­ten Räume und die je­wei­li­ge Be­rech­nungs­me­tho­de wer­den ab­ge­gli­chen.
Da­nach ent­scheid­barOb die vor­han­de­ne An­ga­be zur Ver­trags­vor­ga­be passt oder eine Kor­rek­tur ab­ge­stimmt wer­den muss.
Wohnfläche in der Gebäudeversicherung verstehen

Modernisierung

Modernisiert – aber welche Teile des Hauses?

Eine neue Heizung sagt noch nichts über den Zustand der Wasserleitungen aus. Auch „kernsaniert“ ist ohne Angaben zum Umfang keine ausreichende Beschreibung. Für die Prüfung halte ich fest, welche Bauteile wann und in welchem Umfang erneuert wurden. Das ursprüngliche Baujahr bleibt dabei vom Modernisierungsstand getrennt.
Wärmepumpe an einem Mehrfamilienhaus als Beispiel modernisierter Gebäudetechnik.
Symbolbild: Nach einem technischen Austausch die Vertragsangaben abgleichen.

So entsteht ein nachvollziehbarer Modernisierungspass.

Modernisierungspass
Bau­teilDas hal­ten wir festHilf­rei­cher Nach­weis
DachJahr, er­neu­er­te Be­rei­che, Ein­de­ckung und ge­ge­be­nen­falls Däm­mungRech­nung oder Leis­tungs­be­schrei­bung
Elek­tro­in­stal­la­ti­onJahr und Um­fang; bei­spiels­wei­se Lei­tun­gen, Ver­tei­ler und ein­zel­ne er­neu­er­te Be­rei­cheFach­un­ter­neh­mer­rech­nung mit Leis­tungs­um­fang
Was­ser­lei­tun­genJahr, be­trof­fe­ne Lei­tun­gen sowie voll­stän­di­ge oder teil­wei­se Er­neue­rungRech­nung, Lei­tungs­plan oder Fo­to­do­ku­men­ta­ti­on
Hei­zungAn­la­gen­art, Ein­bau­jahr und Um­fang der er­neu­er­ten Kom­po­nen­tenRech­nung und tech­ni­sche Un­ter­la­gen
Fens­terJahr sowie be­trof­fe­ne Woh­nun­gen oder Ge­bäu­de­sei­tenRech­nung oder Auf­stel­lung der aus­ge­führ­ten Ar­bei­ten

Die Aufstellung dient als Grundlage für den Vertragsabgleich. Eine dokumentierte oder gemeldete Modernisierung bedeutet noch nicht, dass Vertragsdaten bereits angepasst oder zusätzliche Leistungen bestätigt sind.

Illustratives Muster – kein realer Kundenfall

Aus der Maßnahme wird ein konkreter Prüfschritt.

Bekannt
Die Heizungsanlage wurde erneuert. Ein Nachweis beschreibt die eingebaute Anlage.
Ich gleiche ab
Stimmen die erfasste Anlagenart, ihr Einbauort und die Gebäudedaten mit dem bestehenden Vertrag überein?
Danach entscheidbar
Welche Angaben beibehalten werden können und welche Ergänzung mit dem Versicherer abgestimmt werden muss.
So sieht eine Musterakte aus

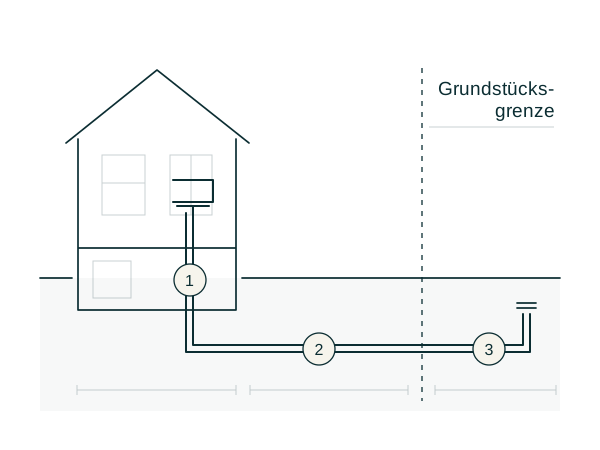
Ableitungsrohre

Das Rohr endet nicht an der Hauswand. Wo endet der vereinbarte Schutz?

Bei Ableitungsrohren zählt, wo sie liegen, welche Funktion sie erfüllen und wer die Kosten eines Schadens tragen muss. Ein Rohrbruch, eine Verstopfung und der dadurch entstandene Nässeschaden sind unterschiedliche Prüfpunkte. Ein eingeschlossener Folgeschaden bedeutet nicht automatisch, dass auch jede Reparatur am Rohr übernommen wird.
Schematische Lage von Ableitungsrohren im Gebäude, auf dem Grundstück und außerhalb der Grundstücksgrenze.
Schematische Lageübersicht – keine Aussage zum individuellen Versicherungsschutz.
Lage von Ableitungsrohren
Lage des RohrsDas klä­ren wir
Im Ge­bäu­deRohr­art und Scha­dens­ur­sa­che; die Lage in oder unter einer Bo­den­plat­te muss genau be­schrie­ben wer­den.
Im Erd­reich auf dem Grund­stückOb eine pas­sen­de Er­wei­te­rung be­steht, wel­che Gren­zen gel­ten und ob Nach­wei­se zum Rohr­zu­stand er­for­der­lich sind.
Au­ßer­halb des Grund­stücksOb der be­tref­fen­de Rohr­ab­schnitt er­fasst ist und wer das Ri­si­ko be­zie­hungs­wei­se die In­stand­set­zungs­kos­ten trägt.

Drei Fragen zum selben Rohr.

  • Bruch: Ist die Beschädigung und Reparatur dieses Rohrabschnitts nach den vereinbarten Bedingungen erfasst?
  • Verstopfung: Sind Reinigung oder Beseitigung einer Verstopfung gesondert eingeschlossen? Auch Wurzeleinwuchs oder Muffenversatz müssen konkret eingeordnet werden.
  • Nässeschaden: Welche versicherten Gebäudeteile wurden durch das austretende Wasser beschädigt?

Für die Einordnung helfen ein Entwässerungsplan, vorhandene Untersuchungsberichte und Unterlagen zur Zuständigkeit für den betroffenen Abschnitt.

Gebäudetechnik

Die Anlage gehört zum Haus. Welche Schäden sind mit erfasst?

Bei Photovoltaik und Wärmepumpe prüfe ich zuerst, wie die Anlage im Vertrag berücksichtigt ist. Danach folgt die Frage, gegen welche Schadenursachen Schutz besteht. Die Aufnahme als versicherte Sache und die Absicherung technischer Schäden sind zwei unterschiedliche Punkte.
Prüfebenen für Photovoltaik und Wärmepumpe
Prü­febe­nePho­to­vol­ta­ikWär­me­pum­pe
An­la­ge be­schrei­benMo­du­le, Wech­sel­rich­ter, ge­ge­be­nen­falls Spei­cher, Ein­bau­ort und Ei­gen­tumAußen- und In­nen­ein­heit, Ein­bau­ort und zu­ge­hö­ri­ge Kom­po­nen­ten
Ge­fah­ren ab­glei­chenWel­che ver­ein­bar­ten Ge­bäu­de­ge­fah­ren er­fas­sen die An­la­ge?Wel­che ver­ein­bar­ten Ge­bäu­de­ge­fah­ren er­fas­sen die An­la­ge?
Er­wei­te­run­gen prü­fenTech­ni­sche Schä­den, Dieb­stahl und ein mög­li­cher Er­trags­aus­fall nach den je­wei­li­gen Be­din­gun­genTech­ni­sche Schä­den und Dieb­stahl, ins­be­son­de­re bei außen auf­ge­stell­ten Kom­po­nen­ten, nach den je­wei­li­gen Be­din­gun­gen
Auch eine als Allgefahrendeckung bezeichnete Erweiterung hat Voraussetzungen und Ausschlüsse. Ich gleiche deshalb vorhandene Gebäudedeckung und gegebenenfalls separate Technikverträge miteinander ab.

Für das Erstgespräch reichen Ihr Anliegen und die Information, welche Anlagen vorhanden oder geplant sind. Welche technischen Unterlagen wir anschließend benötigen, klären wir gemeinsam.

Erstgespräch zum Mehrfamilienhaus anfragen
Schadenbedingten Mietverlust getrennt prüfen

Mietverlust

Das Gebäude wird repariert. Wie lange fehlt Ihnen die Miete?

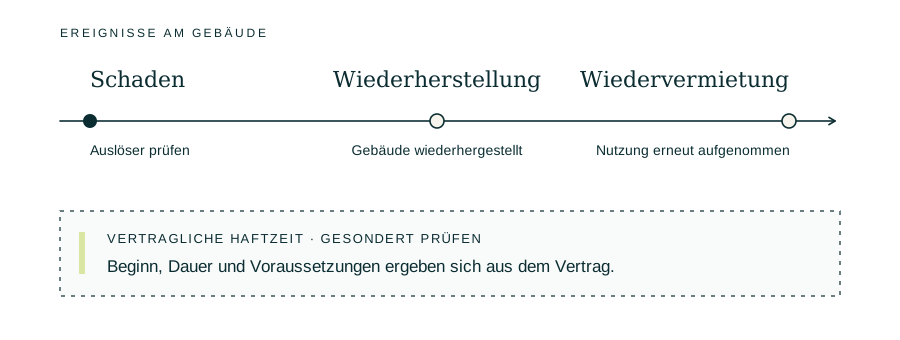
Nach einem versicherten Gebäudeschaden kann auch ein Mietverlust zum vereinbarten Schutz gehören. Entscheidend sind der versicherte Auslöser, der tatsächlich ersatzfähige Ausfall und die vertraglichen Zeit- und Leistungsgrenzen. Die Wiederherstellung des Gebäudes und die erneute Vermietung können zu unterschiedlichen Zeitpunkten abgeschlossen sein.
  1. 01Schaden – Auslöser prüfen
  2. 02Wiederherstellung – Gebäude wiederhergestellt
  3. 03Wiedervermietung – Nutzung erneut aufgenommen
  4. Vertraglicher LeistungszeitraumBeginn, Dauer und Voraussetzungen gesondert prüfen.
Schematische Abfolge ohne feste Zeitangaben. Die Darstellung bestätigt keinen Versicherungsschutz für die einzelnen Zeiträume.
Prüffragen zum Mietverlust
Prüf­fra­geWor­auf es im Ver­trag an­kommt
Wie lange wird ein Miet­ver­lust be­rück­sich­tigt?Ver­ein­bar­ter Be­ginn, Höchst­dau­er und Vor­aus­set­zun­gen des er­satz­fä­hi­gen Aus­falls.
Was gilt für fort­lau­fen­de Be­triebs­kos­ten?Ob und wel­che lau­fen­den Kos­ten neben der ent­gan­ge­nen Miete ein­be­zo­gen sind.
Sind ge­werb­li­che Räume er­fasst?Ob Nut­zung und Miet­ver­lust­re­ge­lung auch zu den ge­werb­lich ver­mie­te­ten Ein­hei­ten pas­sen.
Was pas­siert nach der Wie­der­her­stel­lung?Ob eine be­son­de­re Ver­ein­ba­rung eine scha­den­be­ding­te Ver­zö­ge­rung der Neu­ver­mie­tung er­fasst.
Was gilt bei einem nicht an­ge­tre­te­nen Miet­ver­hält­nis?Ob eine ent­spre­chen­de Er­wei­te­rung be­steht und wel­che Nach­wei­se sowie Vor­aus­set­zun­gen sie ver­langt.

Wenn der Mieter ohne Gebäudeschaden nicht zahlt.

Ein reiner Zahlungsausfall ist eine andere Situation. Daraus folgt nicht automatisch eine Leistung aus der Wohngebäudeversicherung. Ich trenne deshalb die Prüfung des schadenbedingten Mietverlusts von der Absicherung ausbleibender Mietzahlungen.
Mietzahlungsausfall gesondert einordnen
ILLUSTRATIV · Modernisierung in der Musterakte

FELSAR Objektakte · Prüfbeispiel

Aus einer Modernisierung wird eine klare Vertragsfrage.

Das illustrative Beispiel zeigt nicht nur, was noch fehlt. Es zeigt, welche Feststellung aus den Unterlagen folgt und welche Handlung dadurch vorbereitet wird.

ILLUSTRATIV · Kein realer Kundenfall · keine Deckungszusage

FELSARObjektakte / Muster

Modernisierung nachvollziehen

Ausgangslage
Die Heizung wurde 2024 vollständig erneuert; der Vertrag nennt nur das ursprüngliche Baujahr.
Offene Frage
Ist die neue Anlagenart in den Gebäudedaten und im Versicherungsschutz zutreffend berücksichtigt?
Abgleich
Rechnung und technische Beschreibung werden mit Versicherungsschein, Nachträgen und den erfassten Gebäudemerkmalen verglichen.
Musterbefund
Die Modernisierung ist belegt, in den vorliegenden Vertragsunterlagen aber nicht nachvollziehbar abgebildet.
Nächste Handlung
Aktuelle Anlagenart und Modernisierungsangabe mit dem Versicherer abstimmen und das Ergebnis in der Objektakte festhalten.
Vollständige Musterakte öffnen

Ablauf mit FELSAR

Vom Objekt zur nachvollziehbaren Entscheidung.

  1. 01

    Anfrage

    Anliegen und Prüfumfang klären.

  2. 02

    Analyse

    Objekt, Nutzung und Verträge anhand der Unterlagen abgleichen.

  3. 03

    Einordnung als Musterakte

    Feststellungen und offene Fragen festhalten.

  4. 04

    Optional passender Schutz

    Wenn gewünscht, den nächsten Schritt vorbereiten.

Wenige Angaben für den ersten Kontakt

Vorbereitung

Für den ersten Kontakt reichen wenige Angaben.

Sie müssen Ihr Objekt nicht vorab vollständig erfassen. Im Gespräch klären wir zuerst die Frage und den sinnvollen Umfang. Unterlagen werden erst danach gezielt zusammengestellt.

Für das Erstgespräch

  • Ihr Anliegen: neuer Schutz, Objektübernahme oder bestehender Vertrag
  • Adresse und Art des Mehrfamilienhauses
  • Vorname, Nachname, E-Mail-Adresse und Telefonnummer

Für den späteren Abgleich

  • Versicherungsschein, Nachträge und letzte Beitragsrechnung
  • Flächen-, Einheiten- und Nutzungsübersicht
  • Nachweise zu Modernisierungen, Technik und Vorschäden
Passende Vertiefungen

Passende Vertiefungen

FAQ

Muss ich die Wohnfläche aus dem Exposé übernehmen?

Nicht ungeprüft. Maßgeblich sind die Angaben und Berechnungsmethoden, die der konkrete Versicherungsvertrag verlangt oder akzeptiert. Ich vergleiche deshalb Flächenunterlagen, erfasste Räume und Vertragsvorgaben.

Gilt das Jahr der Sanierung als neues Baujahr?

Das ursprüngliche Baujahr und spätere Modernisierungen sollten getrennt dokumentiert werden. Ob ein Versicherer daraus eine andere Einstufung ableitet, hängt von seinen Vorgaben und dem nachgewiesenen Umfang der Arbeiten ab. Eine einzelne erneuerte Anlage belegt keine vollständige Kernsanierung.

Ist Mietverlust nach einem Gebäudeschaden automatisch eingeschlossen?

Das ergibt sich aus Ihrem Vertrag. Zu prüfen sind der versicherte Auslöser, Umfang, Dauer und mögliche Begrenzungen. Regelungen für gewerbliche Räume oder verzögerte Neuvermietung können zusätzlich abweichen.

Sind Ableitungsrohre außerhalb des Hauses mitversichert?

Das lässt sich ohne den Vertrag nicht pauschal beantworten. Lage, Rohrart, Ursache, Verantwortlichkeit und vereinbarte Erweiterungen sind entscheidend. Besonders Rohrbruch, Verstopfung und Nässeschaden müssen getrennt betrachtet werden.

Reicht für meine Wärmepumpe die Wohngebäudeversicherung?

Das hängt vom vorhandenen Schutz und dem gewünschten Umfang ab. Zuerst ist zu klären, ob die Anlage erfasst ist. Anschließend werden die vereinbarten Schadenursachen und mögliche technische Erweiterungen geprüft.

Muss nach jeder Modernisierung der Vertrag gewechselt werden?

Nein. Zunächst werden die ausgeführten Arbeiten mit den vorhandenen Vertragsdaten abgeglichen. Das Ergebnis kann sein, bestehende Angaben beizubehalten, Daten zu ergänzen oder eine Änderung des Schutzes zu prüfen. Ein Wechsel ist daraus nicht automatisch abzuleiten.

Welche Angaben braucht eine Gebäudeversicherung für ein Mehrfamilienhaus?

Neben Baujahr, Fläche und Einheiten sind Bauart, Nutzung, Modernisierungen, Gebäudetechnik, Nebengebäude, Leerstand und Vorschäden wichtige Prüffelder.

Wie wird Leerstand berücksichtigt?

Dauer, Umfang und Anlass des Leerstands sollten dem Vertrag gegenübergestellt werden. Je nach Bedingungen können Meldungen oder besondere Schutzmaßnahmen erforderlich sein.

Welche Rolle spielen Vorschäden?

Neben Art und Höhe sind Ursache, Reparatur und Präventionsmaßnahmen wichtig. So lässt sich beurteilen, ob ein Risiko fortbesteht oder nachvollziehbar behoben wurde.

Ist der Marktwert die richtige Versicherungssumme?

Der Marktwert enthält auch Lage und Grundstück. Für den Gebäudeschutz ist die im Vertrag vereinbarte Methode zur Ermittlung des Versicherungs- beziehungsweise Wiederherstellungswerts maßgeblich.

Fachliche Quellen
  • VGB 2022 - Wohnflächenmodell

    Gesamtverband der Deutschen Versicherungswirtschaft · abgerufen 11.09.2026

    Unverbindliche Musterbedingungen zu Gefahren, versicherten Sachen, Wohnungs- und Teileigentum sowie Entschädigung; konkrete Verträge können abweichen.

Ihr Mehrfamilienhaus. Ihre nächste Entscheidung.

FELSAR · Spezialmakler für Immobilienrisiken

Kompetent. Unabhängig. An Ihrer Seite.

Nach dem Absenden melde ich mich persönlich zur Terminabstimmung. Im Erstgespräch klären wir Ihr Anliegen und welche Unterlagen für die Einordnung sinnvoll sind.

Ihre Angaben werden vertraulich behandelt. Datenschutz