Ratgeber · Wasserschaden
Mietausfall nach Wasserschaden: Welche Versicherung kommt infrage?
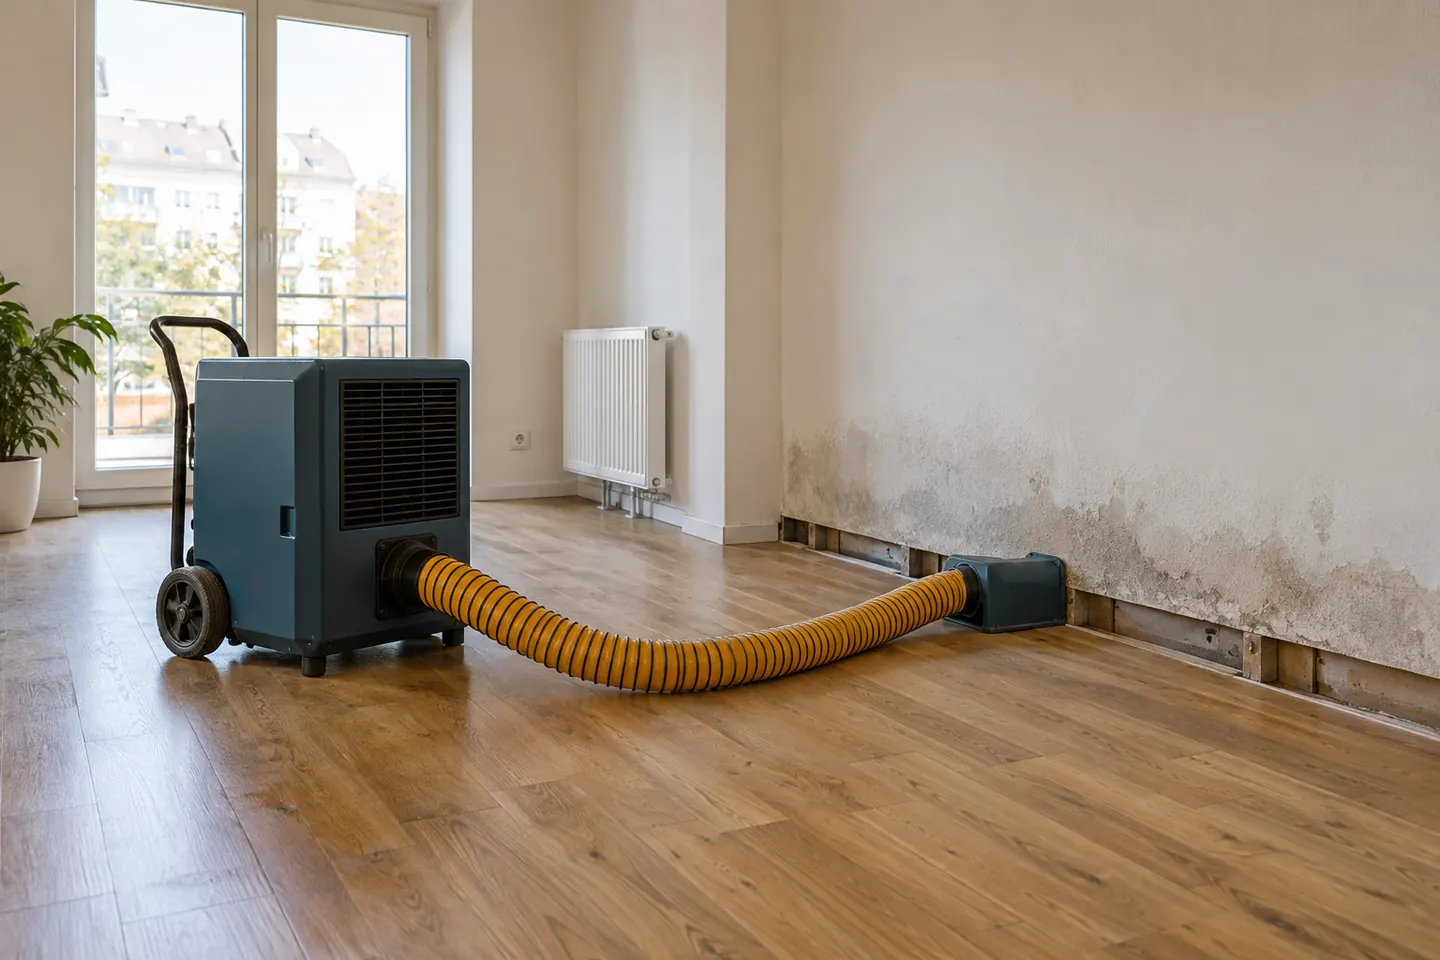
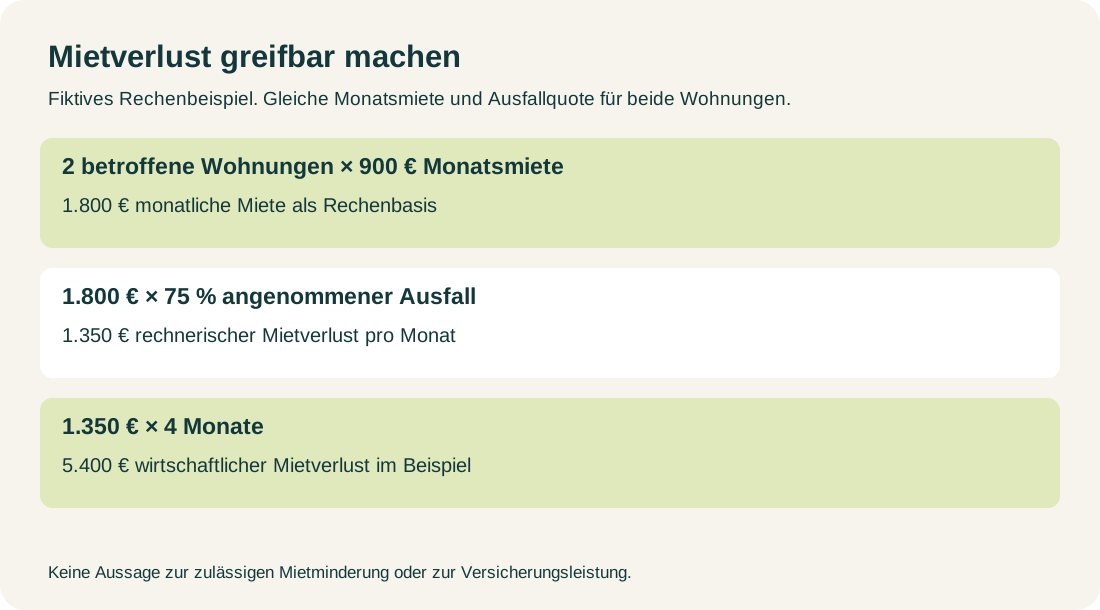
Ein Wasserschaden kann die Wohnung beschädigen und zugleich die Mieteinnahmen verringern. Entscheidend sind Ursache, Vertragsumfang und der nachweisbare wirtschaftliche Ausfall. Hier können Sie den wirtschaftlichen Verlust berechnen und anschließend von der vertraglich möglichen Erstattung abgrenzen. Die vorhandene Grafik zeigt dafür ein fiktives Beispiel, keine Versicherungsleistung.
In 30 Sekunden
- 01Für schadenbedingten Mietverlust kommt die Wohngebäudeversicherung infrage, wenn Ursache und Mietverlust vom Vertrag erfasst sind.
- 02Zahlt ein Mieter aus anderen Gründen nicht, ist das ein anderer Prüfbereich.
- 03Schadenverlauf, tatsächlicher Mietverlust und Wiederherstellungsdauer sollten getrennt dokumentiert werden.
Zuerst die Ursache, dann den Mietverlust klären
Erstellen Sie zwei getrennte Übersichten: Was ist am Gebäude passiert, und welche Einnahmen fallen dadurch aus? Halten Sie für den Gebäudeschaden Ort, Ursache und betroffene Bauteile fest. Für den Mietverlust dokumentieren Sie, welche Wohnung seit wann beeinträchtigt ist und welche Miete tatsächlich fehlt.
Diese Trennung ist wichtig, weil nicht jeder wirtschaftliche Ausfall automatisch Teil des versicherten Gebäudeschadens ist. Zuerst muss die Schadenursache zu einer vereinbarten Gefahr passen. Danach wird geprüft, ob und in welchem Umfang der Vertrag auch einen daraus entstehenden Mietverlust berücksichtigt.
Bei einem vermieteten Mehrfamilienhaus können mehrere Bereiche gleichzeitig betroffen sein: die Wiederherstellung des Gebäudes, beschädigte Sachen des Mieters und ein möglicher Verlust von Mieteinnahmen. Für jeden Bereich gelten eigene Nachweise und möglicherweise unterschiedliche Verträge.
| Situation | Nächster Prüfpunkt |
|---|---|
| Leitungswasserschaden macht eine Wohnung unbenutzbar | Sachschadendeckung und vereinbarte Mietverlustregelung |
| Wasser dringt nach Starkregen über die Kanalisation ein | Rückstaudeckung, Bedingungen und anschließend Mietverlust |
| Wohnung ist nutzbar, der Mieter zahlt nicht | Zahlungsausfall getrennt vom Gebäudeschaden prüfen |
| Nach Reparatur fehlt ein neuer Mieter | Nachlauf oder Neuvermietungsrisiko ausdrücklich prüfen |
Die Ursache legt den Prüfweg fest. Erst danach wird die wirtschaftliche Größe des Ausfalls ermittelt; sie ist noch kein versicherter Anspruch.
Den wirtschaftlichen Ausfall berechnen und einordnen
Für eine erste Übersicht können Sie mit betroffenen Einheiten, Monatsmiete, Dauer und angenommener Ausfallquote rechnen. Bei zwei Wohnungen mit jeweils 900 Euro Monatsmiete, vier Monaten und 75 Prozent angenommenem Ausfall ergeben sich 5.400 Euro. Das ist ein fiktives Rechenbeispiel, keine Versicherungsleistung und keine Empfehlung für eine Mietminderung.
Bei unterschiedlichen Mieten oder Zeiträumen rechnen Sie jede Wohnung separat. Vermischen Sie Kaltmiete und Nebenkosten nicht. Halten Sie außerdem fest, ob die Wohnung vollständig unbenutzbar war oder nur einzelne Räume betroffen waren und wann sich der Zustand verändert hat.
Der errechnete wirtschaftliche Ausfall ist nur die Ausgangsgröße. Welche Mietbestandteile, welcher Zeitraum und welche Begrenzungen versichert sind, ergibt sich aus dem Vertrag. Auch vereinbarte Selbstbehalte oder Höchstentschädigungen gehören in dieselbe Übersicht.
Grafik und Rechnung verwenden dasselbe fiktive Beispiel. Die folgende Rechenhilfe variiert die Eingaben; die Vertragsprüfung zu Mietbestandteilen, Dauer und Grenzen bleibt davon getrennt.
Rechenhilfe
Wirtschaftlichen Mietverlust überschlagen
Die Rechnung zeigt nur eine wirtschaftliche Größenordnung. Sie ist keine Aussage zur Mietminderung oder Versicherungsleistung.
Statisches Beispiel: 2 Wohnungen × 900 Euro × 4 Monate × 75 Prozent = 5.400 Euro.
Welche Zeiträume sind vereinbart?
Für die beiden Wohnungen des Rechenbeispiels ist nun zu klären, welche tatsächlichen Zeiträume hinter der angesetzten Dauer stehen. Die Annahme in der Rechnung ersetzt diese Prüfung nicht.
Vergleichen Sie den Vertrag mit dem tatsächlichen Ablauf: Wann beginnt der erfasste Ausfall, wie lange wird er berücksichtigt und welche Grenzen oder Selbstbehalte gelten? Eine feste Erstattungsdauer lässt sich ohne den konkreten Vertrag nicht nennen.
Zeitpunkte getrennt erfassen
Technische Trocknung
Bauliche Wiederherstellung
Tatsächliche Nutzbarkeit
Gegebenenfalls Neuvermietung
Prüfen Sie auch, woran das Ende des berücksichtigten Zeitraums geknüpft ist. Technische Trocknung, bauliche Wiederherstellung, tatsächliche Nutzbarkeit und Neuvermietung sind nicht dasselbe Datum. Der Vertrag kann diese Phasen unterschiedlich behandeln.
Verzögerungen sollten mit Ursache dokumentiert werden. Das gilt besonders, wenn fehlende Ersatzteile, zusätzliche Schadenfeststellungen, behördliche Anforderungen oder Abstimmungen mit mehreren Gewerken den Ablauf verlängern.
Welche Unterlagen helfen bei der Prüfung?
Für jede der beiden Wohnungen werden Berechnung und tatsächlicher Verlauf mit den passenden Nachweisen zusammengeführt.
Am hilfreichsten ist eine chronologische Akte. Sie verbindet Schadenmeldung, Besichtigungen, Messprotokolle, Freigaben, Beginn und Ende einzelner Arbeiten sowie die Kommunikation mit Mietern und Versicherern.
Wenn mehrere Wohnungen betroffen sind, sollte jede Einheit eine eigene Zeitleiste erhalten. So bleibt erkennbar, welcher Ausfall auf welchen Zeitraum und welche konkrete Beeinträchtigung entfällt.
Die Unterlagen stellen nicht automatisch die Höhe einer rechtlich zulässigen Mietminderung fest. Mietrechtliche Fragen sollten bei Bedarf gesondert rechtlich geprüft werden.
- 01Mietvertrag und Aufstellung der Mietzahlungen
- 02Dokumentierte Beeinträchtigung der Räume
- 03Zeitlicher Verlauf von Trocknung und Reparatur
- 04Korrespondenz zum Mietausfall und Nachweis der erneuten Nutzbarkeit
Mietverlust und Zahlungsausfall nicht verwechseln
Ein schadenbedingter Mietverlust setzt einen Zusammenhang mit einem Sachschaden und dem vereinbarten Versicherungsumfang voraus. Zahlt ein Mieter trotz nutzbarer Wohnung nicht, liegt der Anlass nicht im Gebäudeschaden. Dafür kommen andere vertragliche oder rechtliche Wege infrage.
Auch ein Leerstand nach abgeschlossener Reparatur ist gesondert zu betrachten. Ob ein Vertrag einen Nachlauf bis zur erneuten Vermietung vorsieht, darf nicht aus der Bezeichnung Mietausfall oder Mietverlust abgeleitet werden.

Welche Mietausfallversicherung ist hier gemeint?
Die Bezeichnung wird für verschiedene Aufgaben verwendet. Bei einem Wasserschaden geht es hier um Mietausfall oder Mietverlust als Bestandteil der Wohngebäudeversicherung. A 12 der unverbindlichen VGB 2022 des GDV knüpft diesen Ersatz an einen Versicherungsfall. Eine separate Absicherung gegen ausbleibende Mietzahlungen ist damit nicht gleichzusetzen. Entscheidend ist der Anlass des Verlusts, nicht die ähnliche Produktbezeichnung.
A 12.1.1 beschreibt Mietausfall bei Wohnräumen, wenn Mieter wegen eines Versicherungsfalls zu Recht die Miete ganz oder teilweise nicht mehr zahlen oder das Mietverhältnis kündigen. Der Mustertext schließt fortlaufende Betriebskosten im mietrechtlichen Sinn ein. Für die Prüfung sollten Sie daher Kaltmiete und Betriebskosten getrennt auflisten und anschließend mit Ihrer individuellen Vereinbarung abgleichen.
Anlass des Verlusts
Vermietete Wohnräume
Mietausfall nach Versicherungsfall prüfen
Selbst bewohnte Räume
Ortsüblichen Mietwert gesondert prüfen
Bei selbst bewohnten Wohnräumen behandelt A 12.1.2 stattdessen den ortsüblichen Mietwert einschließlich fortlaufender Betriebskosten. Voraussetzung ist, dass dem Versicherungsnehmer wegen des Versicherungsfalls die weitere Nutzung zumindest von Teilen der Wohnung nicht zugemutet werden kann. Das ist ein eigener Prüfpunkt und kein tatsächlich ausgefallener Mietvertrag.
Mietminderung nach Wasserschaden: Warum es hier keine Quotentabelle gibt
§ 536 BGB unterscheidet zwischen aufgehobener und geminderter Gebrauchstauglichkeit. Für die Zeit aufgehobener Tauglichkeit ist der Mieter von der Mietzahlung befreit; bei eingeschränkter Tauglichkeit ist eine angemessen herabgesetzte Miete zu entrichten. Eine unerhebliche Einschränkung bleibt außer Betracht. Daraus ergibt sich keine gesetzliche Tabelle mit festen Prozentsätzen für einen Wasserschaden.
Wie stark die konkrete Nutzung beeinträchtigt ist, muss anhand des Mangels und des Zeitraums beurteilt werden. Halten Sie fest, welche Räume betroffen waren und wann sich der Zustand verändert hat. Die Aussage „Trocknungsgerät steht in der Wohnung“ ersetzt diese Beschreibung nicht. Das fiktive Rechenbeispiel dieses Artikels bestimmt daher keine rechtlich zulässige Minderungsquote.
Mietrecht und Versicherungsvertrag bleiben zwei Prüfungen. Das Rechenbeispiel bestimmt keine Minderungsquote.
Mietrecht und Versicherungsvertrag bleiben zwei Prüfungen. Selbst wenn die Miete berechtigt gemindert wird, muss der Versicherer den Zusammenhang mit einem versicherten Ereignis und den vereinbarten Umfang prüfen. Umgekehrt legt eine versicherungsinterne Berechnung nicht verbindlich fest, wie viel Miete ein Mieter schuldet.
Wer zahlt: Gebäude, Hausrat und Mietverlust auseinanderhalten
Für die Schadenakte sollten Gebäudereparatur, bewegliche Sachen des Mieters und entgangene Miete in eigenen Positionen stehen. Die Mietverlustregelung in A 12 der GDV-VGB ist von der Wiederherstellung der beschädigten Gebäudeteile zu unterscheiden. Zur Zuordnung der Sachschäden führt der bestehende Wasserschaden-Ratgeber weiter.
Drei Listen für die Schadenakte
- Betroffene Gebäudeteile
- Bewegliche Sachen mit Eigentümer
- Mietzahlungen je Einheit und Zeitraum
Für die Anfrage können Sie deshalb drei Listen vorbereiten: betroffene Gebäudeteile, betroffene bewegliche Sachen mit Eigentümer und Mietzahlungen je Einheit und Zeitraum. Diese Ordnung sagt noch nicht, dass jede Position gedeckt ist. Sie verhindert, dass eine fehlende Mietzahlung versehentlich als Hausratschaden oder als Reparaturkosten behandelt wird.
Unbewohnbarkeit, Höchstdauer und zusätzliche Vereinbarungen
A 12.2.1 der GDV-Musterbedingungen sieht Ersatz während der Unbenutzbarkeit vor und lässt die maximale Monatszahl offen. Eine allgemeine Standarddauer von zwölf Monaten lässt sich daraus nicht ableiten. A 12.2.2 begrenzt den Ersatz außerdem insoweit, wie die mögliche Wiederbenutzung schuldhaft verzögert wird. Dokumentieren Sie deshalb nicht nur Termine, sondern auch Gründe für Verzögerungen.
Für gewerblich genutzte Räume sieht A 12.3 eine besondere Vereinbarung vor. Bei einem gemischt genutzten Haus sollten Wohnungen und Gewerberäume in der Prüfung getrennt erscheinen. Der Einschluss der Wohnraummieten ist kein Nachweis für den Einschluss einer Ladenfläche.
Vereinbarung statt Standarddauer
| Prüfpunkt | Zuordnung |
|---|---|
| Unbenutzbarkeit | Vertragsdauer prüfen |
| Verzögerung | Gründe dokumentieren |
| Gewerberäume | Besondere Vereinbarung prüfen |
| Wiedervermietung | Erweiterung gesondert vereinbaren |
A 12.4 beschreibt zusätzlich vereinbarbare Erweiterungen: Mietausfall bei ausbleibender Wiedervermietung nach schadenbedingter Kündigung sowie bei bereits geschlossenem, aber noch nicht begonnenem Mietverhältnis. Solche Erweiterungen dürfen nur bei entsprechender Vereinbarung zugrunde gelegt werden. Eine spätere Neuvermietung gehört deshalb in einen eigenen Abschnitt der Zeitleiste.
Ob Versicherungsbeiträge auf Mieter umgelegt werden können, ist eine weitere, getrennte Frage. Der Ratgeber zur Versicherungsumlage erläutert die Prüfung von Mietvertrag, Versicherungsbestandteilen und Abrechnung; aus einem ersetzten Mietverlust folgt dafür keine automatische Antwort.
Aus einem ersetzten Mietverlust folgt keine automatische Antwort zur Versicherungsumlage.
Kurz zusammengefasst
Der wirtschaftliche Mietverlust wird je Wohnung und Zeitraum nachvollziehbar erfasst. Ob daraus eine Versicherungsleistung folgt, hängt von Ursache, Mietverlustvereinbarung und Grenzen ab; Zahlungsausfall bei nutzbarer Wohnung bleibt ein anderer Prüfbereich.
Wenn Sie Schadenverlauf, Mietaufstellung und Vertragsumfang gemeinsam zuordnen möchten, können Sie ein unverbindliches Erstgespräch zum Mietverlust anfragen.
Hinweis
Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Versicherungsberatung im Einzelfall. Entscheidend bleiben Vertrag, Nutzung und konkrete Risikolage.
Häufige Fragen
Zahlt die Gebäudeversicherung jede ausgefallene Miete?
Nein. Die Ursache und die vereinbarte Mietverlustdeckung müssen zusammenpassen. Wirtschaftlicher Verlust und versicherter Anspruch sind getrennt zu prüfen.
Ist Mietausfallversicherung dasselbe?
Nicht zwingend. Klären Sie zuerst, ob es um einen Gebäudeschaden, ausbleibende Mietzahlungen oder eine Lücke bei der Neuvermietung geht.
Welche Miete wird für die Berechnung angesetzt?
Das hängt von der vertraglichen Definition ab. Kaltmiete, Nebenkosten und weitere Bestandteile sollten deshalb getrennt erfasst und mit der Mietverlustregelung abgeglichen werden.
Beginnt der Mietverlust automatisch am Schadentag?
Nicht pauschal. Dokumentieren Sie Schadentag, tatsächliche Beeinträchtigung und den Beginn des wirtschaftlichen Ausfalls. Maßgeblich bleibt die konkrete Vereinbarung.
Was gilt, wenn nur ein Zimmer nicht nutzbar ist?
Dann sollten Umfang und Dauer der Beeinträchtigung besonders genau dokumentiert werden. Eine teilweise Einschränkung ist nicht automatisch einem vollständigen Mietausfall gleichzusetzen.
Wer legt die Dauer der Unbenutzbarkeit fest?
Technische Befunde, Reparaturablauf und tatsächliche Nutzbarkeit liefern dafür Anhaltspunkte. Die versicherungsrechtliche Einordnung und eine mietrechtliche Bewertung sind dennoch getrennt vorzunehmen.
Was passiert bei einer verzögerten Reparatur?
Halten Sie die Gründe und Verantwortungsbereiche chronologisch fest. Ob eine verlängerte Dauer vollständig berücksichtigt wird, hängt vom Vertrag und vom konkreten Verlauf ab.
Kann ich den Mietverlust mit dem Rechner verbindlich ermitteln?
Nein. Der Rechner zeigt nur eine mathematische Ausgangsgröße. Er entscheidet weder über Mietminderung noch über versicherte Mietbestandteile, Dauer oder Entschädigungsgrenzen.
Quellen und fachliche Hinweise
§ 536 BGB
Bundesministerium der Justiz und Bundesamt für Justiz · Abruf 11.11.2026
Mietminderung nach Beeinträchtigung und Zeitraum; keine gesetzliche Quotentabelle.
Quelle öffnenAllgemeine Wohngebäude-Versicherungsbedingungen VGB 2022
GDV · Abruf 13.09.2026
Unverbindliche Musterbedingungen mit Regelungen zum Mietausfall; maßgeblich ist der konkrete Vertrag.
Quelle öffnenHerausgegeben von
FELSAR
FELSAR ordnet typische Fragen rund um Rohbau, Gebäudeschutz und vermieteten Bestand ein.
Nach dem Schaden
Policenstruktur prüfen, bevor die nächste Lücke sichtbar wird.
FELSAR ordnet Gebäude, Haftung, Mietverlust und Vermieterbausteine als zusammenhängende Struktur.
Weiterlesen
Passend zu Ihrem Thema.
Wasserschaden
Wasserschaden: Wer zahlt was?
Gebäude, Hausrat und Haftung richtig zuordnen.

Aktueller Artikel: Mietausfall nach Wasserschaden: Welche Versicherung kommt infrage?