Ratgeber · Wasserschaden
Wasserschaden im vermieteten Objekt: Wer zahlt was?
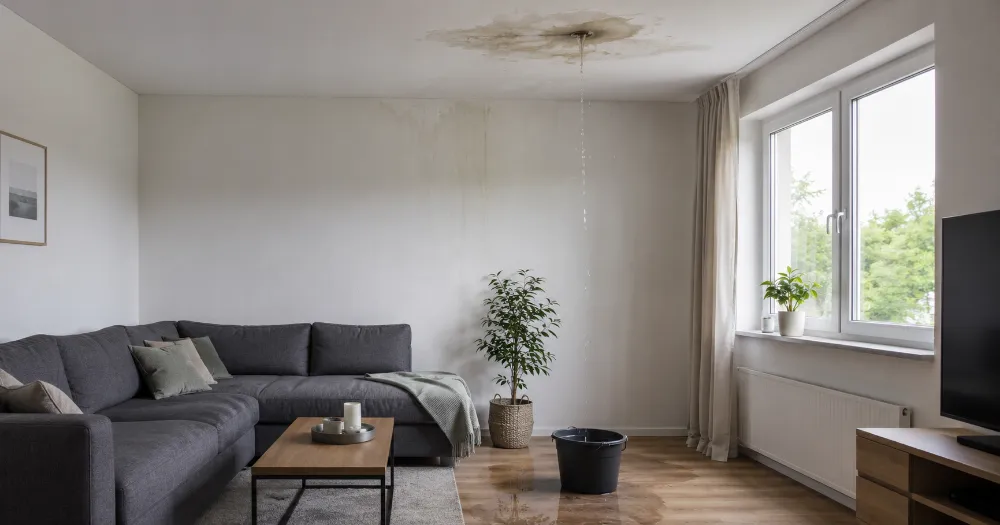
In Ihrer Mietwohnung ist Wasser ausgetreten: Jetzt geht es zuerst um Sicherheit und anschließend darum, die Schäden richtig zuzuordnen. Hier finden Sie die Reihenfolge von den Sofortmaßnahmen bis zur Meldung an die betroffenen Versicherer. Wer zahlt, hängt davon ab, was beschädigt wurde, woher das Wasser kam und ob jemand schuldhaft gehandelt hat. Für versicherte Gebäudeschäden wird die Wohngebäudeversicherung geprüft, für bewegliche Sachen die Hausratversicherung. Ansprüche wegen Schäden an fremdem Eigentum sind zusätzlich eine Haftungsfrage – der Ursprung des Wassers allein beweist keine Schuld.
In 30 Sekunden
- 01Gebäude, Hausrat und Haftung getrennt prüfen: Eine Zahlung setzt die jeweilige versicherte Ursache und die Bedingungen des konkreten Vertrags voraus.
- 02Die Wohngebäudeversicherung betrifft das Gebäude und fest verbundene Bestandteile; die Hausratversicherung bewegliche Sachen. Keine der beiden deckt automatisch jeden Wasserschaden.
- 03Wasser aus der Wohnung des Mieters bedeutet nicht automatisch, dass er haftet. Ursache, Pflichtverletzung und Verschulden müssen geklärt werden; die Haftpflichtversicherung prüft geltend gemachte Ansprüche.
- 04Die Erhaltungspflicht des Vermieters nach § 535 BGB ist von Versicherungsdeckung und Schadenersatz für beschädigten Hausrat zu unterscheiden.
- 05Sicherheit zuerst: Nasse elektrische Bereiche nicht berühren oder betreten. Nur gefahrlos erreichbare Absperrungen bedienen und bei Gefahr professionelle Notfallhilfe holen. Neue Mängel unverzüglich dem Vermieter melden.
Schadenmeldung und Sofortmaßnahmen
Meldung und Dokumentation sind auch neben sicheren Maßnahmen zur Schadenminderung möglich.
Gefahrenbereich verlassen
Bringen Sie sich und andere aus dem Gefahrenbereich. Betreten Sie keine überfluteten oder möglicherweise unter Strom stehenden Bereiche und berühren Sie dort keine elektrischen Geräte oder Schalter. Holen Sie bei Gefahr professionelle Notfallhilfe.
Nur sicher erreichbare Stellen abschalten
Notwendige sichere Notmaßnahmen nicht wegen einer ausstehenden Versichererfreigabe aufschieben.
Nur wenn sicher erreichbar
Wasserzufuhr und Strom nur abschalten, wenn die Absperrung beziehungsweise Abschaltstelle von einem sicheren, trockenen Standort aus gefahrlos erreichbar ist.
Andernfalls
Fachkräfte hinzuziehen.
Melden und sicher dokumentieren
Mieter müssen neue Mängel oder einen erforderlichen Schutz gegen unvorhergesehene Gefahr nach § 536c BGB unverzüglich dem Vermieter anzeigen. Informieren Sie auch die betroffenen Versicherer umgehend. Als Versicherungsnehmer sollen Sie nach § 82 VVG mögliche Schäden abwenden oder mindern und zumutbare Weisungen beachten beziehungsweise einholen, soweit die Umstände es erlauben.
Dokumentieren Sie Ursache, Ausmaß und Maßnahmen mit Fotos, Zeiten und Belegen, soweit dies sicher möglich ist. Kennzeichnen Sie ungeklärte Ursachen als offen.
Sicher dokumentieren
- Ursache und Ausmaß
- Maßnahmen, Zeiten und Belege
- Ungeklärte Ursachen offenlassen
Beweise erhalten und Arbeiten abstimmen
Bewahren Sie Beweismittel auf und stimmen Sie größere Rückbau- oder Entsorgungsarbeiten ab. Erfordert die Sicherheit sofortiges Handeln, dokumentieren Sie den Zustand und den Grund der Maßnahme so gut wie möglich.
Nach den sicheren Sofortmaßnahmen geht es um die Zuordnung: Welche Sachen sind betroffen, und welche Ursache ist bisher bekannt?
Die Zuständigkeiten im Überblick
Trennen Sie beschädigte Gebäudeteile, bewegliche Sachen und Ansprüche gegen andere Personen. Die Tabelle nennt Prüfwege, keine Zusage, wer im Einzelfall bezahlt. Auch bei einem Rohr- oder Schlauchschaden sind Ursache, Ausschlüsse und vereinbarter Schutz zu prüfen.
| Was ist betroffen? | Welcher Prüfweg passt? | Was entscheidet? |
|---|---|---|
| Wände und andere feste Gebäudebestandteile | Wohngebäudeversicherung des Eigentümers | Ist die Wasserursache im Vertrag versichert? Die Erhaltungspflicht des Vermieters ist davon getrennt. |
| Möbel, Kleidung und bewegliche Geräte | Hausratversicherung der betroffenen Person, sofern vorhanden | Ist der konkrete Wasserschaden versichert? Die Gebäudepolice ersetzt keinen normalen Hausrat. |
| Beschädigte Sachen einer anderen Person | Möglicher Schadenersatzanspruch; Haftpflichtversicherung des in Anspruch Genommenen einbeziehen | Ursache, mögliche Pflichtverletzung und Verschulden klären. Wasser aus einer Wohnung beweist allein keine Haftung. |
| Wasser durch Überschwemmung, Regen oder Grundwasser | Ursache und gegebenenfalls zusätzlichen Elementarschutz prüfen | Solche Schäden sind nicht automatisch durch den Grundschutz gegen Leitungswasser gedeckt. |
Die Zuordnung richtet sich damit nach der beschädigten Sache und dem Vertrag. Die folgenden Abschnitte trennen Gebäudeschutz und Hausrat, bevor es um Haftungsansprüche geht.
Gebäudeschäden: die Wohngebäudeversicherung
Für Gebäudeschäden ist die Wohngebäudeversicherung des Eigentümers der erste Prüfpunkt. Ein Rohrbruch oder geplatzter Maschinenschlauch kann auf eine versicherte Leitungswasserursache hindeuten; eine Deckungsentscheidung ergibt sich daraus noch nicht.
Gebäudeschäden sind ein Prüfpunkt der Wohngebäudeversicherung. Der konkrete Vertrag bleibt entscheidend.
Der Vermieter muss die Mietsache nach § 535 BGB in einem zum vertragsgemäßen Gebrauch geeigneten Zustand erhalten. Diese Pflicht besteht nicht erst nach einer Deckungszusage. Sie ist aber keine automatische Schadenersatzpflicht für den Hausrat des Mieters; dafür sind mögliche Anspruchsgrundlagen und die Umstände gesondert zu prüfen.
Sachen des Mieters: dessen Hausrat
Möbel, Kleidung, Elektronik und andere bewegliche Sachen des Mieters sind grundsätzlich nicht Gegenstand der Gebäudeversicherung des Vermieters. Dafür ist die Hausratversicherung des Mieters zuständig, sofern eine solche besteht und der konkrete Schaden gedeckt ist.
Grenzfälle bei Einbauten oder vom Mieter eingebrachten Sachen werden hier bewusst nicht vertieft. Im Zweifel sollte der Schaden mit Fotos, Rechnungen und Vertragsunterlagen an die jeweils betroffenen Versicherer gemeldet werden.
Vom unklaren Wasserweg zu typischen Schadenursachen
Die gleiche nasse Wand kann versicherungstechnisch sehr unterschiedlich einzuordnen sein. Für die erste Sortierung hilft es, nicht vom sichtbaren Schadenbild auszugehen, sondern von Ursache, betroffenem Eigentum und Vertragspartner.

Unklare Eintrittsstelle: Ursache erst klären
Ein Wasserfleck allein zeigt noch nicht, wie das Wasser eingetreten ist. Lassen Sie die Ursache fachlich feststellen und halten Sie ungeklärte Punkte in der Meldung offen. Ob ein versichertes Ereignis vorliegt, lässt sich erst mit Ursache und Vertragsbedingungen einordnen.
Rohrbruch in der Wand
Ist die Eintrittsstelle geklärt, lassen sich die folgenden Ursachen unterscheiden.
Platzt oder leckt eine wasserführende Leitung im Gebäude, stehen Gebäudeschaden, Leckortung, Trocknung und Wiederherstellung im Vordergrund. Melden Sie den Schaden zügig. Stimmen Sie weitere Arbeiten ab, soweit die Umstände es zulassen; notwendige Maßnahmen gegen weitere Schäden dürfen dadurch nicht verzögert werden.
Zuerst den Wasserweg klären
- Ursache
- Betroffenes Eigentum
- Vertragspartner
Undichte Waschmaschine
Neben Leitungen im Gebäude können auch angeschlossene Geräte die Wasserquelle sein.
Tritt Wasser aus einer Waschmaschine des Mieters aus, können gleichzeitig Gebäudeteile, Bodenbeläge und Hausrat betroffen sein. Dass die Maschine in seiner Wohnung steht, beweist noch kein Verschulden. Bei geltend gemachten Ansprüchen wegen fremder Sachen sollte der Mieter seine Haftpflichtversicherung einbeziehen; sie prüft Ansprüche und wehrt unbegründete Forderungen ab, jeweils nach dem Vertrag.
Schaden aus der Nachbarwohnung
Für Wasser aus einer anderen Wohnung gilt dieselbe Trennung von Herkunft und Haftung.
Kommt Wasser aus einer anderen Wohnung, müssen Eigentümer, Verwaltung, betroffene Mieter und Versicherer sauber getrennt kommunizieren. Auch hier folgt aus der Herkunft des Wassers nicht automatisch ein Schadenersatzanspruch gegen den Nachbarn. § 823 BGB erfasst unter anderem schuldhafte Eigentumsverletzungen; weitere, etwa vertragliche Ansprüche können gesondert zu prüfen sein.
Wasser aus einer anderen Wohnung klärt die Haftung noch nicht. Die Beteiligten getrennt erfassen.
Wasser von außen
Anders ist der Prüfweg, wenn das Wasser von außen eindringt.
Dringt Wasser durch Starkregen, Rückstau, Hochwasser oder Geländeoberfläche ein, ist das regelmäßig anders zu prüfen als Leitungswasser. Ob zusätzlicher Elementarschutz vereinbart ist und die konkrete Ursache erfasst, muss im Vertrag geprüft werden.
Ursache, Verschulden und Haftung getrennt prüfen
Die Fälle zeigen mögliche Wasserwege. Für Ansprüche gegen eine andere Person kommt eine weitere Frage hinzu: Ist ihr ein haftungsrechtlich relevantes Verhalten vorzuwerfen?
Dass Wasser aus einer Wohnung oder einem dort aufgestellten Gerät austritt, beantwortet die Schuldfrage noch nicht. Halten Sie fest, was über Ursache und Ablauf bekannt ist und welche Punkte noch offen sind. Vermeiden Sie eine vorschnelle Haftungszusage.
Ursache und Verschulden nicht vorschnell festlegen. Bekannte Tatsachen und offene Punkte dokumentieren.
§ 823 BGB kann bei einer vorsätzlichen oder fahrlässigen rechtswidrigen Verletzung fremden Eigentums einen Schadenersatzanspruch begründen. Die Vorschrift ist nicht die einzige mögliche Anspruchsgrundlage; auch vertragliche Pflichten und die konkreten Umstände sind zu prüfen.
Bei Forderungen wegen fremden Eigentums sollte der in Anspruch Genommene eine vorhandene Haftpflichtversicherung informieren. Sie prüft geltend gemachte Ansprüche und wehrt unbegründete Forderungen ab. Ob sie einen berechtigten Anspruch deckt, richtet sich nach dem konkreten Vertrag. Die Erhaltung der Wohnung durch den Vermieter und eine Versicherungsleistung sind davon getrennte Fragen.
Haftung und Versicherungsdeckung bleiben anhand der konkreten Umstände zu prüfen.
Vereinfachter Musterfall
Beispiel: Waschmaschinenschlauch platzt in einer vermieteten Wohnung
Ein Waschmaschinenschlauch löst sich während der Abwesenheit des Mieters. Wasser läuft in Bad, Flur und darunterliegende Räume. Beschädigt sind Estrich, Wandflächen, eine fest verklebte Bodenfläche und mehrere bewegliche Sachen des Mieters.
Der Gebäudeschaden wird dem Wohngebäudeversicherer des Eigentümers gemeldet. Der Mieter meldet beschädigte bewegliche Sachen seiner Hausratversicherung. Eine private Haftpflichtversicherung des Mieters kann zusätzlich relevant werden, wenn ein haftungsrechtlich vorwerfbares Verhalten im Raum steht.
Meldungen im Musterfall
Gebäudeteile
Wohngebäudeversicherer des Eigentümers
Bewegliche Sachen
Hausratversicherung des Mieters
In diesem Musterfall sollte niemand vorschnell schriftlich erklären, der Mieter sei eindeutig schuld oder eindeutig nicht schuld. Zuerst werden Ursache, Geräteanschluss, Alter des Schlauchs, Kontrollmöglichkeiten, Schadenumfang und Versicherungsverträge dokumentiert.
Der Waschmaschinenfall endet deshalb zunächst mit getrennten Meldungen und einer dokumentierten Ursachenprüfung. Ob daneben Mieteinnahmen fehlen, ist der nächste, eigenständige Prüfbereich.
Mietminderung und Mietausfall getrennt klären
Fragen zur weiteren Mietzahlung sind von der Deckungsprüfung für beschädigte Sachen zu trennen. Leiten Sie aus dieser Übersicht weder eine Minderungsquote noch einen Anspruch auf Ersatz von Mietausfall ab. Für die wirtschaftliche Einordnung stehen die verlinkten Vertiefungen zur Verfügung; Vertrag und Einzelfall bleiben zu prüfen.
Mietfragen getrennt klären
Mietrecht
Weitere Mietzahlung und Minderung
Versicherungsvertrag
Möglichen Mietverlust gesondert prüfen
Was Vermieter dokumentieren sollten
Für den Waschmaschinenfall werden die zuvor getrennten Prüfbereiche nun in der Schadenakte nachvollziehbar zusammengeführt.
Typische Fehler nach einem Wasserschaden
- 01Dem Mieter sofort eine Haftung zuschreiben, obwohl Ursache und Verschuldensgrad noch ungeklärt sind.
- 02Hausrat des Mieters über die Gebäudeversicherung erwarten.
- 03Mietminderung, Mietausfall und Schadenersatz in einer einzigen Aussage vermischen.
- 04Vor größeren Folgearbeiten die Abstimmung und Beweissicherung einplanen. Bei akuter Gefahr notwendige Maßnahmen sofort veranlassen und nachvollziehbar dokumentieren.
- 05Wasser von außen vorschnell als Leitungswasserschaden melden, ohne Elementar- und Rückstauthemen zu prüfen.
Andere Wasserursachen gesondert prüfen
Überschwemmung, Regen oder Grundwasser sind nicht automatisch im Grundschutz gegen Leitungswasser enthalten. Ob zusätzlicher Elementarschutz hilft, hängt von der konkreten Ursache und dem Vertrag ab. Auch für ein leerstehendes Objekt sollte die Vertragsprüfung gesondert erfolgen.
Wasser von außen ist gesondert von Leitungswasser zu prüfen.
Wann ist eine individuelle Prüfung sinnvoll?
Eine individuelle Prüfung ist besonders sinnvoll, wenn mehrere Versicherer beteiligt sind, der Schaden aus einer anderen Wohnung kommt, eine Haftpflichtversicherung des Mieters eingeschaltet wird oder der Vermieter einen Mietausfall geltend machen möchte.
Anlässe für die individuelle Prüfung
- Mehrere beteiligte Versicherer
- Schaden aus einer anderen Wohnung
- Haftpflicht oder Mietausfall
Auch bei Vorschäden, unklarer Ursache, WEG-Bezug, Leerstand, Elementarrisiken oder größeren Trocknungs- und Sanierungskosten sollte der Fall nicht nur als Standard-Leitungswasserschaden behandelt werden. Dann geht es nicht um eine schnelle Schuldzuweisung, sondern um eine belastbare Reihenfolge.
Kurz zusammengefasst
Sicherheit, Ursache und betroffenes Eigentum geben die Reihenfolge vor. Gebäude, Hausrat, Haftung und Mietverlust bleiben getrennte Prüfbereiche; eine Meldung ist noch keine Deckungszusage.
Wenn Sie die beteiligten Verträge und Meldungen für Ihr Mietobjekt gemeinsam ordnen möchten, können Sie ein unverbindliches Erstgespräch anfragen.
Hinweis
Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Versicherungsberatung im Einzelfall. Entscheidend bleiben Vertrag, Nutzung und konkrete Risikolage.
Häufige Fragen
Wer zahlt den Wasserschaden in der Mietwohnung?
Für feste Gebäudeteile wird die Wohngebäudeversicherung geprüft, für bewegliche Sachen eine vorhandene Hausratversicherung. Ursache und Vertrag entscheiden über die Deckung. Schadenersatz gegen eine andere Person setzt eine eigene Anspruchsprüfung voraus; der Wasserursprung allein beweist keine Haftung.
Muss der Mieter zahlen, wenn das Wasser aus seiner Wohnung kommt?
Nicht automatisch. Ursache, mögliche Pflichtverletzung und Verschulden müssen geklärt werden. Bei Forderungen wegen fremden Eigentums sollte eine vorhandene Haftpflichtversicherung einbezogen werden. Sie prüft die Ansprüche und wehrt unbegründete Forderungen nach Maßgabe des Vertrags ab.
Wer zahlt Möbel und Kleidung des Mieters?
Dafür ist eine vorhandene Hausratversicherung ein Prüfpunkt, sofern die Ursache und der konkrete Schaden versichert sind. Die Erhaltungspflicht des Vermieters für die Wohnung bedeutet nicht automatisch, dass er beschädigten Hausrat ersetzen muss.
Was ist bei Stromgefahr und bei der Meldung wichtig?
Nasse elektrische Bereiche meiden und dort keine Geräte oder Schalter berühren. Nur gefahrlos erreichbare Abschaltstellen bedienen; bei Gefahr professionelle Notfallhilfe holen. Neue Mängel dem Vermieter unverzüglich anzeigen und den Versicherer umgehend informieren, ohne sichere Notmaßnahmen aufzuschieben.
Quellen und fachliche Hinweise
§ 535 BGB – Erhaltung der Mietsache
Gesetze im Internet · Abruf 08.11.2026
Erhaltungspflicht des Vermieters; von Versicherungsdeckung und Schadenersatz für Hausrat zu unterscheiden.
Quelle öffnen§ 536c BGB – Mängelanzeige
Gesetze im Internet · Abruf 08.11.2026
Unverzügliche Anzeige neuer Mängel und erforderlicher Schutzmaßnahmen; keine pauschale Stunden- oder Tagesfrist.
Quelle öffnen§ 823 BGB – Schadenersatzpflicht
Gesetze im Internet · Abruf 08.11.2026
Schuldhafte Eigentumsverletzungen als mögliche Anspruchsgrundlage; weitere Anspruchsgrundlagen sind damit nicht ausgeschlossen.
Quelle öffnen§ 82 VVG – Schadenabwendung und Schadenminderung
Gesetze im Internet · Abruf 08.11.2026
Schadenminderung und zumutbare Weisungen, soweit die Umstände es erlauben; Sicherheit hat Vorrang.
Quelle öffnenWaschmaschinen: Wann die Versicherung bei einem Wasserschaden zahlt
Verbraucherzentrale · Abruf 08.11.2026
Quellenstand 17.04.2025. Eigene Sachen und fremdes Eigentum unterscheiden; Verschulden und Vertragsumstände prüfen.
Quelle öffnenHausratversicherung: Auf den Wert der Einrichtung kommt es an
Verbraucherzentrale · Abruf 08.11.2026
Quellenstand 10.11.2025. Bewegliche Sachen, versicherte Wasserursachen und Grenzen des Grundschutzes; Schadenmeldung und Belege.
Quelle öffnenWasserschaden: Welche Versicherung zahlt?
Die Versicherer – Verbraucherportal des GDV · Abruf 08.11.2026
Quellenstand 21.01.2022. Gebäude, Hausrat und Haftung getrennt prüfen; Sofortmaßnahmen nur unter Beachtung der Sicherheit und des konkreten Vertrags.
Quelle öffnenHerausgegeben von
FELSAR
FELSAR ordnet typische Fragen rund um Rohbau, Gebäudeschutz und vermieteten Bestand ein.
Nach dem Schaden
Policenstruktur prüfen, bevor die nächste Lücke sichtbar wird.
FELSAR ordnet Gebäude, Haftung, Mietverlust und Vermieterbausteine als zusammenhängende Struktur.
Weiterlesen
Passend zu Ihrem Thema.
Vermietung
Mietausfall nach Wasserschaden
Mietverlust nach einem Wasserschaden einordnen: Ursache, Vertragsumfang, Dauer und Nachweise. Mit Rechenbeispiel für Vermieter.

Elementarschutz
Rückstauversicherung
Wasser aus dem Abfluss: Rückstau von anderen Wasserschäden unterscheiden und Versicherung, Rückstausicherung sowie Nachweise gezielt prüfen.
Zum Ratgeber
Leitungswasser
Ableitungsrohre
Rohrbruch auf dem Grundstück: Ableitungsrohre nach Lage, Schadenart und Vertragsumfang prüfen. Mit Unterlagenliste für Eigentümer.
Zum RatgeberAktueller Artikel: Wasserschaden im vermieteten Objekt: Wer zahlt was?