Ratgeber · Gebäudedaten
Wohnfläche in der Gebäudeversicherung: Welche Quadratmeter zählen?
Im Exposé steht eine andere Wohnfläche als im Versicherungsschein? Das kann einen nachvollziehbaren Grund haben. Für Ihre Gebäudeversicherung kommt es darauf an, wie die Fläche ermittelt wurde, ob sie zum heutigen Gebäude passt und welche Berechnung der konkrete Tarif verlangt oder akzeptiert.
In 30 Sekunden
- 01Die Berechnungsmethode zählt. Eine Quadratmeterangabe lässt sich erst beurteilen, wenn ihre Grundlage bekannt ist.
- 02Abweichungen sind ein Prüfanlass. Eine andere Zahl im Exposé bedeutet noch nicht, dass der Versicherungsvertrag falsch ist.
- 03Umbauten gehören zum Abgleich. Ein ausgebautes Dachgeschoss oder eine geänderte Nutzung kann die bisherige Datengrundlage verändern.
- 04Der Vertrag gibt den Maßstab vor. Auch bei einem vereinbarten Unterversicherungsverzicht bleiben dessen Voraussetzungen und die Angaben zum Gebäude wichtig.
Warum dieselbe Immobilie unterschiedliche Flächenangaben haben kann
Eine Wohnflächenberechnung, ein Verkaufsangebot und ein Versicherungsantrag können unterschiedlichen Vorgaben folgen. Beispielsweise lassen sich Berechnungen nach der Wohnflächenverordnung, einem besonderen Wertermittlungsverfahren oder einer tariflichen Flächendefinition nicht ohne Prüfung gleichsetzen.
Unterschiede können aus Dachschrägen, Nebenräumen und Außenflächen entstehen. Ebenso kann ein älteres Dokument den heutigen Ausbauzustand noch nicht enthalten. Deshalb sollte neben der Gesamtfläche immer erkennbar sein, welche Räume und Gebäudeteile berücksichtigt wurden.
Für den Abgleich sind drei Fragen entscheidend: Woher stammt die Zahl? Wie wurde sie berechnet? Entspricht diese Grundlage den Vorgaben Ihres Vertrags? Erst danach lässt sich entscheiden, ob Angaben beibehalten, ergänzt oder berichtigt werden sollten.
Dachschräge, Keller, Balkon: Diese Flächen verdienen einen zweiten Blick
Eine allgemeine Prozenttabelle wäre hier zu kurz gegriffen. Zuerst müssen Berechnungsmethode und Vertragsdefinition feststehen. Wählen Sie einen Bereich aus. Sie sehen, welche Frage beim Abgleich mit Ihrem Vertrag weiterhilft.
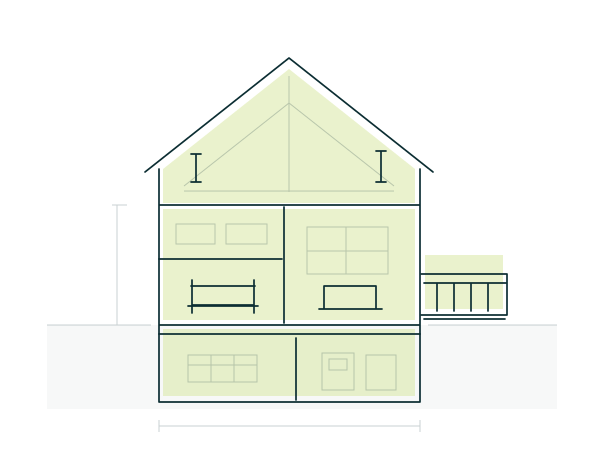
Dachgeschoss
Prüffrage: Wurde das Dachgeschoss nach der für Ihren Vertrag akzeptierten Methode berücksichtigt?
Gleichen Sie Ausbauzustand, Raumhöhen und Berechnung ab. Eine Fläche unter einer Dachschräge darf nicht allein nach einer pauschalen Regel aus einem anderen Berechnungsverfahren übernommen werden.
Dazu hilfreich: Grundriss, Flächenberechnung, Jahr und Umfang eines späteren Ausbaus.
Keller
Prüffrage: Welche Kellerflächen und Nutzungen gehören zur verlangten Datengrundlage?
Abstellraum, Heizungsraum und ausgebauter Hobbyraum sollten in der Raumaufstellung unterscheidbar bleiben. Ihre Behandlung ergibt sich aus der verwendeten und vom Tarif akzeptierten Definition.
Dazu hilfreich: Raumaufstellung mit tatsächlicher Nutzung und vorhandene Flächenberechnung.
Balkon
Prüffrage: Wie wurden Balkon oder Loggia in der verwendeten Flächenberechnung angerechnet?
Prüfen Sie, ob Außenflächen gesondert erkennbar sind. So lässt sich nachvollziehen, ob die Gesamtfläche zur Berechnungsgrundlage des Vertrags passt.
Dazu hilfreich: Berechnung mit separat ausgewiesener Außenfläche.
Wohnräume
Prüffrage: Sind alle Wohnungen und späteren Veränderungen vollständig erfasst?
Vergleichen Sie die Aufstellung je Einheit mit dem heutigen Gebäude. Achten Sie auf Zusammenlegungen, zusätzliche Räume und Flächen, die in mehreren Unterlagen vorkommen.
Dazu hilfreich: Aktuelle Wohnungsaufstellung, Geschossgrundrisse und Angaben zu Umbauten.
Die Auswahl macht die unterschiedlichen Prüffragen sichtbar. Die Gesamtaufstellung muss daneben auch die weiteren Flächen des Gebäudes nachvollziehbar erfassen.
Weitere Flächen im Blick behalten
Neben den vier Bereichen der Grafik sollten weitere Punkte in der Aufstellung nachvollziehbar sein.
| Bereich | Welche Frage muss geklärt werden? | Hilfreiche Unterlage |
|---|---|---|
| Treppen und Gemeinschaftsflächen | Welche Flächen gehören zur verlangten Berechnungsgrundlage? Wurden sie ausgelassen oder doppelt gezählt? | Geschossgrundrisse und Aufstellung der gemeinschaftlichen Bereiche |
| Gewerblich genutzte Räume | Sind Fläche und konkrete Nutzung getrennt erfasst und im Vertrag berücksichtigt? | Nutzungsaufstellung, Grundriss und Vertragsangaben |
| Wohnungen und Anbauten | Sind alle Einheiten vollständig erfasst? Passen spätere Anbauten noch zur dokumentierten Gesamtfläche? | Aktuelle Aufstellung je Einheit und Unterlagen zu Anbauten |
Damit ist geklärt, welche Bereiche in den Abgleich gehören. Die folgenden Schritte verbinden diese Aufstellung mit Quelle, Gebäudezustand und Vertragsvorgabe.
So wird aus unterschiedlichen Angaben ein nachvollziehbarer Abgleich
Der Abgleich folgt einer Reihenfolge: erst die Herkunft der Angaben, dann das heutige Gebäude und die Vertragsvorgabe, schließlich das dokumentierte Ergebnis.
01 · Quelle festhalten
Welche Zahl steht in welchem Dokument? Halten Sie Datum, Ersteller und erkennbaren Berechnungsmaßstab fest. Eine bloße Gesamtzahl ohne Aufschlüsselung lässt sich schwerer prüfen.
02 · Gebäude abgleichen
Welche Wohnungen, Nebenflächen und Nutzungen bestehen heute? Ergänzen Sie Veränderungen seit der letzten Berechnung. Auch eine rechnerisch richtige alte Aufstellung kann inzwischen unvollständig sein.
03 · Vertragsvorgabe prüfen
Welche Definition findet sich im Antrag, in den Bedingungen oder in einer dokumentierten Vereinbarung? Bei unklaren Angaben ist eine gezielte Rückfrage sinnvoll, bevor Zahlen einfach ersetzt werden.
04 · Ergebnis dokumentieren
Notieren Sie, was geklärt wurde, welche Angabe verwendet wird und worauf die Entscheidung beruht. Bleibt eine Frage offen, werden die benötigte Unterlage und der nächste Schritt benannt.
Illustratives Beispiel · kein realer Kundenfall
Musterbefund: Unterschiedliche Zahlen, zunächst unterschiedliche Grundlagen
Ein Eigentümer übernimmt ein Mehrfamilienhaus. Im Kaufexposé und in einer älteren Berechnung stehen unterschiedliche Gesamtflächen. Für die Dachwohnungen ist erkennbar, dass die Dokumente mit unterschiedlichen Berechnungsgrundlagen arbeiten.
Die Zahlen sind ohne ihre jeweilige Methode nicht direkt vergleichbar. Die Abweichung lässt sich den Dachwohnungen und den verwendeten Grundlagen zuordnen. Noch offen bleibt, welche Berechnung der konkrete Versicherungsvertrag akzeptiert und ob der aktuelle Ausbau vollständig erfasst ist.
Als nächster Schritt werden Berechnung, Vertragsvorgabe und Ausbauunterlagen zusammengeführt; bei Unklarheit wird eine dokumentierte Auskunft eingeholt. Das Ergebnis kann eine Bestätigung vorhandener Angaben oder eine erforderliche Anpassung sein. Aus der Abweichung allein folgt weder ein nachgewiesener Fehler noch eine Aussage über eine spätere Versicherungsleistung.
Wohnfläche, Wiederherstellungswert und Wert 1914: Was gehört wohin?
Im Musterbefund wurden zunächst Berechnungsgrundlagen getrennt. Für die anschließende Vertragsprüfung ist ebenso wichtig, Flächenangaben nicht mit Kaufpreis oder Versicherungswert gleichzusetzen.
| Begriff | Worum geht es? | Bedeutung für den Abgleich |
|---|---|---|
| Wohn- und Nutzfläche | Die Fläche des Gebäudes nach der jeweils maßgeblichen Definition. | Sie kann eine Grundlage der Beitragsberechnung oder der Wertermittlung sein. |
| Marktwert beziehungsweise Kaufpreis | Der Wert bei einem Verkauf; dabei können unter anderem Lage, Grundstück und Marktsituation eine Rolle spielen. | Er ersetzt nicht ohne Weiteres die für die Versicherung benötigte Gebäudebewertung. |
| Wiederherstellungswert | Die Kosten, ein Gebäude nach dem vereinbarten Bewertungsmaßstab wiederherzustellen. | Entscheidend sind unter anderem Bauweise, Ausstattung und vertraglicher Umfang. |
| Wert 1914 | Ein auf das Preisniveau von 1914 bezogener Versicherungswert in entsprechenden Vertragsmodellen. | Er gehört zu diesem Bewertungsverfahren und ist kein damaliger Kaufpreis Ihrer Immobilie. |
Nicht jeder Tarif arbeitet mit einer Versicherungssumme in Wert 1914. Bei einem Wechsel müssen deshalb die Grundlagen beider Vertragsmodelle geprüft werden. Eine Zahl aus dem Vorvertrag oder dem Exposé wird durch die Übernahme noch nicht zu einer neuen Wertermittlung.
Die Begriffe erfüllen unterschiedliche Aufgaben. Ob die ermittelte Grundlage zur Vereinbarung passt, bleibt auch bei einem Unterversicherungsverzicht zu prüfen.
Warum ein Unterversicherungsverzicht richtige Angaben nicht ersetzt
Ein vereinbarter Unterversicherungsverzicht kann den Umgang mit einer Unterversicherung verbessern. Welchen Schutz die Klausel bietet, hängt von ihrem Wortlaut und ihren Voraussetzungen ab. Dazu können eine akzeptierte Ermittlungsmethode und zutreffende Gebäudedaten gehören.
Deshalb sollte der Abgleich klären, ob die dokumentierte Grundlage zur Vereinbarung passt. Gleichzeitig bedeutet nicht jede Unstimmigkeit automatisch eine Leistungskürzung. Art der Abweichung, Vertragsmodell und konkrete Regelungen müssen zusammen betrachtet werden. Eine pauschale Kürzungsberechnung allein aus zwei Flächenzahlen wäre nicht belastbar.
Ein Unterversicherungsverzicht ersetzt keine zutreffenden Gebäudedaten nach den Vorgaben des Vertrags.
Diese Unterlagen helfen bei der Prüfung
- 01Versicherungsschein, relevante Nachträge und vorhandener Antrag
- 02Bisherige Flächenberechnung mit erkennbarer Methode
- 03Grundrisse und Aufstellung der Wohnungen beziehungsweise Nutzungen
- 04Angaben zu Anbauten, Dachausbau oder geänderter Nutzung
- 05Vorhandene Wertermittlung und dokumentierte Auskünfte des Versicherers
Sie müssen vor dem ersten Gespräch keine neue Berechnung beauftragen. Zunächst lässt sich besprechen, welche Unterlagen vorhanden sind und welche Frage überhaupt geklärt werden soll.
Kurz zusammengefasst
Unterschiedliche Flächenzahlen werden erst mit Quelle, Methode und aktuellem Gebäudezustand vergleichbar. Im Musterbefund bleibt die akzeptierte Vertragsgrundlage zu klären; aus der Abweichung allein folgt keine Aussage zur Leistung.
Wenn Sie Ihre Berechnung und Vertragsvorgabe gemeinsam abgleichen möchten, können Sie ein unverbindliches Erstgespräch zur Wohnfläche anfragen.
Hinweis
Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Versicherungsberatung im Einzelfall. Entscheidend bleiben Vertrag, Nutzung und konkrete Risikolage.
Häufige Fragen
Kann ich die Wohnfläche aus dem Kaufexposé übernehmen?
Das Exposé kann ein Ausgangspunkt sein. Entscheidend sind seine Berechnungsgrundlage, spätere Veränderungen und die vom Tarif akzeptierte Methode.
Muss nach einem Dachausbau neu gerechnet werden?
Ein Dachausbau ist ein Anlass, Flächen, Nutzung und Vertragsangaben zu überprüfen. Der weitere Bedarf hängt von Veränderung und Vertragsvorgaben ab.
Zählt ein Hobbyraum im Keller als Wohnfläche?
Für die Versicherungsangabe sind die konkrete Raumverwendung und die akzeptierte Flächendefinition zu prüfen. Die Bezeichnung Hobbyraum allein liefert noch keine verlässliche Antwort zur Anrechnung.
Ist eine größere Flächenangabe immer die sicherere Lösung?
Maßgeblich ist die nachvollziehbare Angabe nach der richtigen Methode. Ein vorsorglicher Aufschlag erklärt weder die Flächenzusammensetzung noch beseitigt er andere unzutreffende Gebäudedaten.
Vermisst FELSAR mein Gebäude vor Ort?
Im Rahmen der vereinbarten Versicherungsprüfung gleiche ich vorhandene Gebäudedaten und Unterlagen mit den Vertragsgrundlagen ab. Ein bautechnisches Aufmaß gehört nicht zu dieser beschriebenen Leistung. Wird dafür eine fachliche Berechnung benötigt, lässt sich der zusätzliche Bedarf zunächst klären.
Quellen und fachliche Hinweise
VGB 2022 · Wohnflächenmodell
Gesamtverband der Deutschen Versicherungswirtschaft · Abruf 12.09.2026
Unverbindliche Musterbedingungen zur Bedeutung von Fläche, Nutzung und Bauausstattung; maßgeblich sind die vereinbarten Vertragsunterlagen.
Quelle öffnenHerausgegeben von
FELSAR
FELSAR ordnet typische Fragen rund um Rohbau, Gebäudeschutz und vermieteten Bestand ein.
Flächenabgleich
Passen Ihre Flächenangaben zum Vertrag?
Ich bespreche mit Ihnen, welche Angaben vorliegen und an welcher Stelle ein Abgleich sinnvoll ist. Daraus ergibt sich der nächste konkrete Schritt für Ihre Gebäudeversicherung.
Weiterlesen
Passend zu Ihrem Thema.
Aktueller Artikel: Wohnfläche in der Gebäudeversicherung: Welche Quadratmeter zählen?