Ratgeber · Bauherren
Bauleistungsversicherung oder Bauherrenhaftpflicht: Was ist der Unterschied?
Die Bauherrenhaftpflicht betrifft Ansprüche anderer. Die Bauleistungsversicherung betrifft vereinbarte Sachschäden an Bauleistungen. Bei einem Projekt können beide Aufgaben relevant sein. Hier können Sie die Aufgaben für Ihr Projekt zuordnen und die Angaben für einen Vergleich vorbereiten. Die vorhandene Vergleichsgrafik zeigt diese Aufgabenteilung; die anschließende Tabelle ordnet konkrete Prüffragen zu.

In 30 Sekunden
- 01Ansprüche Dritter gehören zur Haftpflichtprüfung.
- 02Sachschäden an Bauleistungen gehören zur Bauleistungsprüfung.
- 03Feuer, Mängel und Übergänge müssen gesondert zugeordnet werden.
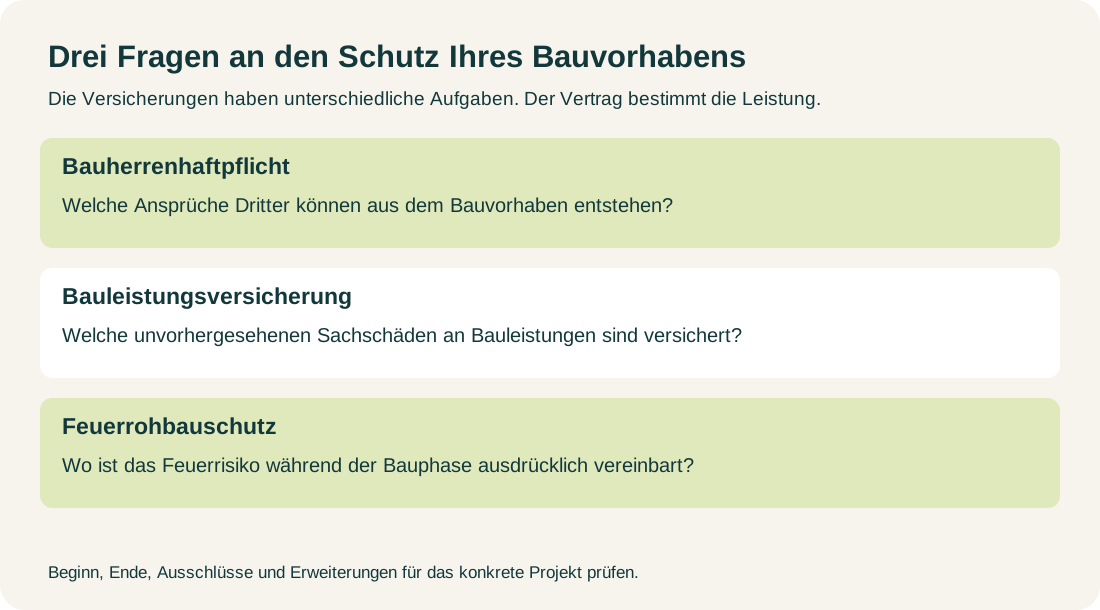
Wem ist der Schaden entstanden?
Die beiden Versicherungen unterscheiden sich vor allem durch ihre Aufgabe. Die Bauherrenhaftpflicht prüft Ansprüche Dritter, die im Zusammenhang mit dem Bauvorhaben gegen den Bauherrn erhoben werden. Die Bauleistungsversicherung bezieht sich auf vereinbarte unvorhergesehene Sachschäden an der entstehenden Bauleistung.
Deshalb können beide Verträge für dasselbe Projekt relevant sein, ohne dieselbe Leistung doppelt zu versichern. Für die erste Einordnung hilft die Frage, wer oder was beschädigt wurde und wodurch der Schaden entstanden sein soll.
Anspruch oder eigene Sache?
Bauherrenhaftpflicht
Ansprüche gegen den Bauherrn
Bauleistung
Schäden an Bauleistungen
Die Zuordnung gibt die Richtung vor, aber keine Leistungszusage.
| Frage | Prüfbereich |
|---|---|
| Eine andere Person fordert Schadenersatz | Bauherrenhaftpflicht |
| Eine Bauleistung wird beschädigt | Bauleistungsversicherung |
| Feuer beschädigt den Rohbau | Vereinbarten Feuerrohbauschutz prüfen |
| Ein Bauteil ist von Anfang an mangelhaft | Gewährleistung, Mangelbeseitigung und Folgeschäden unterscheiden |
Die Zuordnung trennt Haftungsanspruch, Sachschaden, Feuer und Mangel. Danach bleibt zu klären, welcher Beteiligte durch welchen Vertrag geschützt ist.
Warum die Haftpflicht des Bauunternehmens nicht alles löst
Bauunternehmen, Architekten und weitere Beteiligte können eigene Haftpflichtversicherungen haben. Daraus folgt jedoch nicht, dass der Bauherr keine eigene Verantwortung trägt oder jeder Vorgang über den Vertrag eines Auftragnehmers abgewickelt wird.
Bei einem Anspruch muss geklärt werden, wer verantwortlich sein kann, welche Pflichten bestanden und welcher Vertrag den Beteiligten schützt. Die Bauherrenhaftpflicht übernimmt dabei typischerweise auch die Prüfung, ob ein gegen den versicherten Bauherrn gerichteter Anspruch berechtigt ist, soweit dies vereinbart ist.
Eine Bestätigung des Generalunternehmers ersetzt keine Prüfung des eigenen Bauherrenrisikos.
Verträge der Beteiligten sollten deshalb erfasst, aber nicht miteinander verwechselt werden. Eine Bestätigung des Generalunternehmers ersetzt keine Prüfung des eigenen Bauherrenrisikos.
Drei Beispiele aus der Projektplanung
Die folgenden Beispiele führen von Ansprüchen gegen den Bauherrn zu Schäden an Bauleistungen und zum gesonderten Diebstahleinschluss.
Ein Nachbar verlangt Schadenersatz
Durch Erdarbeiten entstehen Risse an einer benachbarten Mauer oder Material beschädigt ein geparktes Fahrzeug. Klären Sie Vorgang, Verantwortlichkeit und vereinbarten Haftpflichtschutz. Eine Versicherung des Bauunternehmens ersetzt diese Prüfung nicht.
Fotos des Ausgangszustands, Baustellenprotokolle und Angaben zu den beteiligten Firmen helfen, den Ablauf nachvollziehbar zu machen.
Ein Unwetter beschädigt Bauleistungen
Beim Unwetter richtet sich der Blick auf die Bauleistung selbst.
Sturm oder Starkregen beschädigen bereits ausgeführte Arbeiten. Prüfen Sie versicherte Sachen, Ereignis, Bauzustand und mögliche Witterungsausschlüsse im konkreten Vertrag.
Auch Schutzmaßnahmen auf der Baustelle und die Frage, ob ein gewöhnlicher Witterungseinfluss oder ein unvorhergesehenes Ereignis vorlag, können für die Einordnung wichtig sein.

Ein eingebautes Teil wird gestohlen
Neben einer Beschädigung ist auch das Abhandenkommen eines Teils gesondert zu prüfen.
Prüfen Sie den konkreten Diebstahleinschluss. Lose gelagertes Material und eingebaute Teile dürfen nicht gleichgesetzt werden.
Dokumentieren Sie Lieferzeitpunkt, Einbauzustand, Sicherung der Baustelle und Polizeimeldung. Ob ein bestimmter Gegenstand erfasst ist, ergibt sich aus den Bedingungen.
Lose gelagertes Material und eingebaute Teile nicht gleichsetzen. Den Diebstahleinschluss konkret prüfen.
Was ist mit Feuer und mangelhafter Arbeit?
Die Beispiele ersetzen noch keine Prüfung aller Gefahren und Ausschlüsse. Feuer und mangelhafte Arbeit brauchen eine eigene Zuordnung.
Stellen Sie ausdrücklich fest, wo das Feuerrisiko während der Bauphase vereinbart ist. Das kann ein Feuerrohbauschutz oder eine entsprechende Erweiterung sein. Aus dem Namen Bauleistungsversicherung folgt keine automatische Feuerversicherung.
Ein Mangel und ein daraus entstehender Folgeschaden sind ebenfalls getrennt zu betrachten. Die bloße Nachbesserung einer von Anfang an fehlerhaften Leistung ist nicht automatisch ein unvorhergesehener Sachschaden. Entscheidend sind Ursache, beschädigte Sache und die konkrete Vertragsregelung.
Übergang nach Fertigstellung
- Bestätigtes Ende des Bauzeitschutzes
- Abnahme und Bezugsbeginn
- Beginn der Wohngebäudeversicherung
Für den Übergang nach der Fertigstellung sollten bestätigtes Ende des Bauzeitschutzes, Abnahme, Bezugsbeginn und Beginn der Wohngebäudeversicherung zeitlich zusammengeführt werden.
Welche Daten gehören in den Vergleich?
Legen Sie allen Angeboten dieselbe Projektbeschreibung zugrunde: Bauvorhaben, Bausumme, Beginn, Bauzeit, Eigenleistungen und besondere Arbeiten. Beim Umbau gehört die vorhandene Substanz dazu. Vergleichen Sie Beginn und Ende, Beteiligte, Sachen, Ausschlüsse, Selbstbehalte und Erweiterungen.
Die Bausumme sollte nach derselben Grundlage angegeben werden. Änderungen während des Projekts, zusätzliche Gewerke oder eine verlängerte Bauzeit gehören zeitnah in die Dokumentation und gegebenenfalls in die Abstimmung mit dem Versicherer.
Bei Eigenleistungen reicht eine pauschale Prozentangabe oft nicht für eine gute Risikobeschreibung. Notieren Sie Art, Umfang, Wert und beteiligte private Helfer. So kann geprüft werden, welche Auswirkungen die Arbeiten auf Haftpflicht- und Sachschutz haben.
Bauphasen-Check
Was ist in Ihrer Phase zu klären?
Projekt und Vertragsbeginne festhalten
- Bauumfang, Bausumme und Eigenleistungen einheitlich beschreiben.
- Haftpflichtansprüche Dritter und Sachschäden am Bau getrennt prüfen.
- Feuerschutz sowie bestätigte Beginndaten der vorgesehenen Verträge klären.
Alle Phasen als Übersicht
| Phase | Prüfpunkte |
|---|---|
| Vor Baubeginn | Bauumfang, Bausumme und Eigenleistungen einheitlich beschreiben. Haftpflichtansprüche Dritter und Sachschäden am Bau getrennt prüfen. Feuerschutz sowie bestätigte Beginndaten der vorgesehenen Verträge klären. |
| Während der Bauphase | Änderungen an Bauumfang, Beteiligten und Eigenleistungen dokumentieren. Bestätigte Laufzeiten und projektbezogene Vereinbarungen griffbereit halten. Offene Fragen zu Sachen, Gefahren und Pflichten dem konkreten Vertrag zuordnen. |
| Bei Verzögerung | Geplantes Vertragsende mit dem neuen Bauablauf vergleichen. Erforderliche Verlängerungen vor dem bisherigen Ende anfragen und bestätigen lassen. Beginn des Gebäudeschutzes und eventuelle Zwischennutzung gesondert abstimmen. |
| Vor der Nutzung | Tatsächlichen Bauzustand und geplante Nutzung beschreiben. Ende des Bauschutzes und Beginn der Wohngebäudeversicherung gegenüberstellen. Neue Flächen, Nutzungen und Gebäudetechnik mit dem Antrag abgleichen. |
| Beim Umbau | Art und Umfang der Arbeiten einschließlich Eigenleistungen konkret beschreiben. Mitversicherung des Vorhabens in vorhandenen Haftpflichtverträgen prüfen. Altbausubstanz, Leerstand und neue Bauleistungen getrennt im Sachschutz klären. |
Die Auswahl ordnet Unterlagen und Fragen. Sie ist keine Deckungs- oder Produktempfehlung.
Beginn, Bauverzug und Fertigstellung abstimmen
Versicherungsschutz sollte vor Beginn der risikorelevanten Arbeiten bestätigt sein. Ein Antrag oder ein Angebot allein belegt noch nicht in jedem Fall den gewünschten Vertragsbeginn.
Verschiebt sich die Fertigstellung, prüfen Sie die vereinbarte Dauer rechtzeitig vor ihrem Ablauf. Nachträge, Unterbrechungen oder eine vorzeitige Teilnutzung können ebenfalls melde- oder abstimmungsbedürftig sein.
Am Projektende sollten Bauleistungs-, Haftpflicht-, Feuerrohbau- und Wohngebäudeschutz nicht unabhängig voneinander abgelegt werden. Eine gemeinsame Terminübersicht macht offene Übergänge sichtbar.
Kurz zusammengefasst
Bauherrenhaftpflicht und Bauleistungsversicherung erfüllen unterschiedliche Aufgaben. Die Beispiele werden nach Anspruch oder Sache und konkreter Ursache zugeordnet; Feuer, Mängel und zeitliche Übergänge bleiben ausdrücklich zu prüfen.
Wenn Sie diese Aufgaben und Laufzeiten für Ihr Bauvorhaben gemeinsam abgleichen möchten, können Sie ein unverbindliches Erstgespräch anfragen.
Hinweis
Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Versicherungsberatung im Einzelfall. Entscheidend bleiben Vertrag, Nutzung und konkrete Risikolage.
Häufige Fragen
Ist die Versicherung mit dem Bauvertrag bereits erledigt?
Lassen Sie sich eine bestehende Vereinbarung und ihren Umfang zeigen. Eine allgemeine Aussage ersetzt keine Zuordnung von Risiken, Sachen und Beteiligten.
Geht der Schutz bei Fertigstellung automatisch weiter?
Darauf sollten Sie sich nicht verlassen. Stimmen Sie Bauzeitende, Abnahme, Nutzung und bestätigten Beginn des Gebäudeschutzes aufeinander ab.
Brauche ich Bauherrenhaftpflicht und Bauleistungsversicherung gleichzeitig?
Beide erfüllen unterschiedliche Aufgaben und können deshalb für dasselbe Projekt sinnvoll sein. Ob und in welchem Umfang sie benötigt werden, hängt vom Vorhaben und vorhandenen Verträgen ab.
Ist die Bauherrenhaftpflicht auch für Schäden am eigenen Rohbau da?
Grundsätzlich steht bei ihr die Haftung gegenüber Dritten im Mittelpunkt. Schäden an der eigenen Bauleistung gehören in einen anderen Prüfbereich.
Sind Baumängel über die Bauleistungsversicherung versichert?
Die reine Beseitigung einer mangelhaften Leistung darf nicht pauschal mit einem versicherten Sachschaden gleichgesetzt werden. Mangel, Ursache und möglicher Folgeschaden sind getrennt zu prüfen.
Sind lose gelagerte Baustoffe bei Diebstahl versichert?
Nicht automatisch. Der konkrete Diebstahleinschluss, der Zustand der Sachen und die Sicherung der Baustelle sind maßgeblich.
Was muss ich bei Eigenleistungen angeben?
Beschreiben Sie Art, Umfang und Wert der Arbeiten sowie private Helfer. Diese Angaben können für Haftpflicht, versicherte Sachen und Risikobewertung relevant sein.
Was passiert, wenn sich die Bauzeit verlängert?
Prüfen Sie die vereinbarte Dauer vor dem bisherigen Ende und lassen Sie eine erforderliche Verlängerung bestätigen. Ein Bauverzug verlängert den Vertrag nicht zwingend automatisch.
Wer meldet einen Schaden, wenn mehrere Firmen beteiligt sind?
Meldewege ergeben sich aus den Verträgen und der Projektorganisation. Der Schaden sollte unverzüglich dokumentiert und den möglicherweise zuständigen Versicherern zugeordnet werden.
Quellen und fachliche Hinweise
Bauleistungs- und Bauherrenhaftpflichtversicherung
Allianz · Abruf 13.09.2026
Anbieterquelle zur grundsätzlichen Aufgabenabgrenzung; Produktdetails sind kein allgemeiner Marktstandard.
Quelle öffnenHerausgegeben von
FELSAR
FELSAR ordnet typische Fragen rund um Rohbau, Gebäudeschutz und vermieteten Bestand ein.
Ihr Bauvorhaben
Bauen Sie? Dann prüfe ich Ihre Absicherung.
Eine unverbindliche Einschätzung - von der Bauphase bis zum fertigen Haus, aus einer Hand.
Weiterlesen
Passend zu Ihrem Thema.

Sanierung
Bauherrenhaftpflicht bei Umbau
Haftpflichtrisiken bei Umbau und Sanierung einordnen: vorhandene Privathaftpflicht, Eigenleistungen, Altbausubstanz und Projektangaben prüfen.

Bauherren
Kosten Bauherrenhaftpflicht
Was eine Bauherrenhaftpflicht kostet: Faktoren wie Bausumme, Bauzeit, Eigenleistung und Deckungssumme verständlich einordnen.
Zum Ratgeber
Wohngebäude
Neubau Zeitpunkt
Wann der Neubau Gebäudeschutz braucht: Feuerrohbau, Bauleistung, Fertigstellung und Wohngebäudeversicherung verständlich einordnen.
Zum RatgeberAktueller Artikel: Bauleistungsversicherung oder Bauherrenhaftpflicht: Was ist der Unterschied?