Ratgeber · Leitungswasser
Ableitungsrohre: Was deckt die Gebäudeversicherung?
Bei einem beschädigten Ableitungsrohr zählen Lage, Schadenart und der konkret vereinbarte Rohrumfang. Hier können Sie den technischen Befund für den Vertragsabgleich ordnen und Reparaturkosten von anderen Arbeiten unterscheiden. Das Rohrschema zeigt vorab, warum Leitungsverlauf, Gebäude- und Grundstücksgrenze dafür wichtig sind.

In 30 Sekunden
- 01Leitungswasserschutz beantwortet nicht automatisch jede Frage zu Rohren im Erdreich.
- 02Bruch, Undichtigkeit und Verstopfung müssen getrennt benannt werden.
- 03Fundstelle, Entschädigungsgrenze und Selbstbehalt gehören zusammen in den Vergleich.
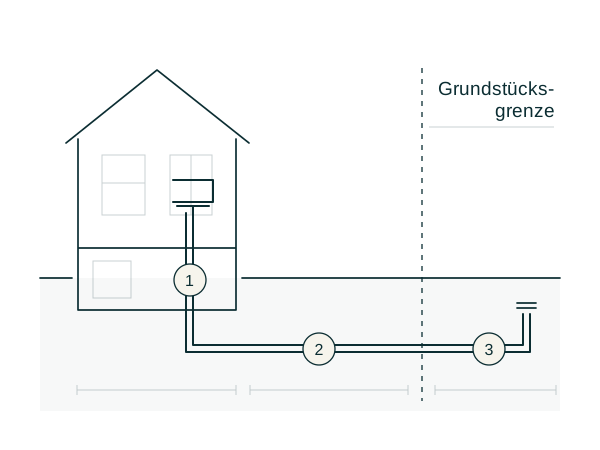
Zuerst Leitung, Lage und Befund zuordnen
Beschreiben Sie, welche Leitung betroffen ist, wo sie verläuft und welcher Schaden festgestellt wurde. Ein Lageplan oder eine Skizze kann helfen. Die Aussage Abwasserleitung defekt lässt wesentliche Fragen offen.
Klären Sie zusätzlich, welchem Gebäude die Leitung dient und wer für den betroffenen Abschnitt verantwortlich ist. Bei gemeinsam genutzten Leitungen, mehreren Gebäuden oder einem Verlauf über die Grundstücksgrenze kann diese Zuordnung entscheidend sein.
Leitung zuordnen
- Leitungsverlauf und Lage
- Versorgtes Gebäude
- Verantwortlichkeit für den Abschnitt
GDV-Musterbedingungen behandeln Bruchschäden an Rohren innerhalb und außerhalb von Gebäuden in unterschiedlichen Regelungsbereichen. Ihr Vertrag kann davon abweichen oder den Außenschutz durch besondere Klauseln erweitern.
Die Tabelle zeigt Prüffragen, keine automatische Deckungskarte.
| Rohrabschnitt | Für den Vertragsabgleich festhalten |
|---|---|
| Im Gebäude | Art des Rohrs und genaue Schadenstelle |
| Unter der Bodenplatte | Verlauf und vertragliche Zuordnung zur Gebäudegrenze |
| Im Erdreich auf dem Grundstück | Zugehörigkeit, Nutzung und vereinbarte Außendeckung |
| Außerhalb des Grundstücks | Zuständigkeit und ausdrückliche Mitversicherung |
Schema und Tabelle helfen bei der räumlichen Zuordnung. Ob der so beschriebene Abschnitt erfasst ist, ergibt sich erst zusammen mit Schadenart und Vertragswortlaut.
Bruch und Verstopfung getrennt betrachten
Ein zugesetztes Rohr muss nicht gebrochen sein. Lassen Sie Ursache und Befund getrennt dokumentieren. Die Rechnung sollte Untersuchung, Beseitigung der Ursache und Wiederherstellung nachvollziehbar ausweisen.
Auch Wurzeleinwuchs ist als Befund noch keine vollständige Antwort auf die Versicherungsfrage. Er kann eine Verstopfung, Undichtigkeit oder einen Bruch begleiten. Für die Deckungsprüfung sind die nachgewiesene Schadenart und die vereinbarte Gefahr maßgeblich.
Befund und Deckung
Technischer Befund
Verstopfung, Undichtigkeit oder Bruch
Versicherungsprüfung
Schadenart und vereinbarte Gefahr
Ein Kamerabericht sollte Fundstelle, Entfernung, Leitungsverlauf und Befund möglichst eindeutig benennen. Allgemeine Videoaufnahmen ohne Zuordnung zum Grundstück oder Rohrabschnitt helfen beim Vertragsabgleich nur begrenzt.
Die Kosten der gesamten Maßnahme ansehen
Stehen Rohrabschnitt und Befund fest, lässt sich die Rechnung nach den einzelnen Arbeiten prüfen.
Erfassen Sie Ortung, Freilegung, Reparatur, Verfüllung und Wiederherstellung der Oberfläche. Prüfen Sie für jede Position Voraussetzungen und Grenzen. Ein Vergleich nur nach Höchstentschädigung greift zu kurz, wenn die Definition der versicherten Rohre abweicht.
Kostenpositionen
Ortung und Freilegung
Reparatur
Verfüllung
Oberfläche wiederherstellen
Trennen Sie außerdem die Reparatur des versicherten Bruchschadens von Wartung, Reinigung, vorsorglichem Austausch oder einer Verbesserung der Anlage. In einer umfangreichen Rechnung können versicherte und nicht versicherte Arbeiten nebeneinander stehen.
Bei Außenleitungen können Tiefbau, Pflaster, Bepflanzung oder die Wiederherstellung anderer Oberflächen einen großen Teil der Gesamtkosten ausmachen. Ob und in welchem Umfang diese Positionen dazugehören, sollte ausdrücklich geklärt werden.
Was bei einem Schaden zuerst zu tun ist
Begrenzen Sie den Schaden, soweit dies gefahrlos möglich ist, und lassen Sie die Ursache fachlich feststellen. Vor größeren Freilegungs- oder Sanierungsarbeiten sollte der Versicherer Gelegenheit zur Abstimmung erhalten, sofern keine dringende Schadenminderung entgegensteht.
Dokumentieren Sie den Zustand vor Beginn der Arbeiten. Bewahren Sie ausgebaute Rohrstücke oder aussagekräftige Fotos auf, wenn dies praktisch und hygienisch möglich ist. Angebote und Rechnungen sollten die Arbeitsschritte getrennt ausweisen.
Unterlagen für eine gezielte Prüfung
Für den Abgleich werden technische Feststellung, Lage und einzelne Kostenpositionen nun mit dem Vertragswortlaut zusammengeführt.
Eine vollständige Unterlagenmappe verkürzt Rückfragen. Sie sollte sowohl den technischen Befund als auch die vertragliche Zuordnung ermöglichen.
- 01Police, Bedingungen und Nachträge
- 02Leitungsplan oder Skizze mit Grundstücksgrenze
- 03Sanierungs- und Wartungsnachweise
- 04Befund des Fachbetriebs sowie Fotos oder Kamerabericht
- 05Aufgeschlüsselte Angebote und Rechnungen
Innerhalb, unter der Bodenplatte oder außerhalb des Gebäudes?
A 4.3 der unverbindlichen GDV-VGB 2022 behandelt Bruchschäden innerhalb des Gebäudes, unter anderem an Zu- und Ableitungen der Wasserversorgung. Zum Gebäude zählt dabei der Baukörper einschließlich der Bodenplatte. Rohre und Installationen unterhalb der Bodenplatte sind im Mustertext dagegen nicht versichert, soweit nichts anderes vereinbart ist. Ein Rohr unter dem Haus ist damit nicht allein aufgrund dieser Lage dem Innenbereich zuzuordnen.

A 4.4 erfasst außerhalb des Gebäudes frostbedingte und sonstige Bruchschäden an Zuleitungsrohren der Wasserversorgung oder Rohren von Heizungs- oder Klimaanlagen. Voraussetzung ist, dass der Versicherungsnehmer die Gefahr für die Rohre trägt und sie versicherte Gebäude oder Anlagen versorgen oder auf dem Versicherungsgrundstück liegen. Daraus folgt kein automatischer Einschluss außen liegender Ableitungsrohre.
Lage ist ein eigener Prüfpunkt
| Prüfpunkt | Zuordnung |
|---|---|
| Im Baukörper | Einschließlich Bodenplatte im Mustertext |
| Unterhalb der Bodenplatte | Andere Vereinbarung nötig |
| Außen liegende Ableitungsrohre | Tatsächliche Erweiterung prüfen |
Für Ableitungsrohre außerhalb des Gebäudes oder außerhalb des Grundstücks muss deshalb die tatsächlich vereinbarte Erweiterung geprüft werden. Lassen Sie Verlauf, Grenze und betroffenen Abschnitt im Befund kennzeichnen. Ob eine Absicherung für diesen Abschnitt sinnvoll erscheint, wird hier nicht als Kaufempfehlung beantwortet: Zunächst müssen Lage, Schadenart und vorhandener Umfang feststehen.
Leitungswasserschaden und Rohrverstopfung sind verschiedene Fragen
A 4.2 der GDV-VGB beschreibt bestimmungswidrig austretendes Wasser unter anderem aus Zu- und Ableitungen, angeschlossenen Schläuchen und Einrichtungen sowie Heizungs- und Klimaanlagen. Der Wasserschaden an versicherten Sachen ist von der Frage zu trennen, ob die Reparatur des betroffenen Rohrs selbst unter den vereinbarten Bruchschutz fällt. Weitere Voraussetzungen und Ausschlüsse des individuellen Vertrags bleiben zu prüfen.
Eine Rohrverstopfung ist nicht automatisch ein Bruch. Die zusätzliche GDV-Klausel PK 7167 (22) sieht optional Kosten für die Beseitigung von Verstopfungen an Ableitungsrohren innerhalb versicherter Gebäude und außerhalb auf dem Versicherungsgrundstück bis zum vereinbarten Betrag vor. Diese Klausel gilt nur, wenn sie vereinbart wurde; sie ist kein Bestandteil jeder VGB-Grunddeckung.
Leitungswasserschaden und Rohrverstopfung sind verschiedene Fragen.
Garten- oder Grundstückswiederherstellung bleibt daneben eine gesonderte Kostenposition. Ob diese Arbeiten einbezogen sind, hängt vom Vertrag ab. Auch die Umlage eines Versicherungsbeitrags auf Mieter ist eine eigene Frage und lässt sich nicht aus der Deckung eines einzelnen Rohrschadens ableiten.
Kurz zusammengefasst
Leitungsverlauf, Schadenart und vereinbarter Rohrumfang gehören zusammen. Die Kostenaufstellung trennt Reparatur, Nebenarbeiten und andere Maßnahmen; aus dem Schema oder der Bezeichnung Leitungswasserschutz allein folgt keine Deckung.
Wenn Sie Rohrbefund, Plan und Vertragsumfang gemeinsam abgleichen möchten, können Sie ein unverbindliches Erstgespräch zu den Ableitungsrohren anfragen.
Hinweis
Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Versicherungsberatung im Einzelfall. Entscheidend bleiben Vertrag, Nutzung und konkrete Risikolage.
Häufige Fragen
Sind alte Rohre allein wegen ihres Alters ausgeschlossen?
Das lässt sich nicht pauschal sagen. Baujahr, Zustand und Sanierung sind wichtige Angaben; der konkrete Umfang steht in den Bedingungen.
Brauche ich dafür einen neuen Vertrag?
Nicht zwangsläufig. Zuerst sollte der bestehende Umfang und eine mögliche Anpassung geprüft werden.
Sind Ableitungsrohre auf dem Grundstück automatisch versichert?
Nein. Lage, Nutzung, Zugehörigkeit zum versicherten Gebäude und die konkrete Außendeckung müssen zusammen geprüft werden.
Ist eine Verstopfung ein versicherter Rohrbruch?
Nicht automatisch. Verstopfung und Bruch sind unterschiedliche Befunde. Lassen Sie Ursache und Schadenart fachlich dokumentieren.
Was bedeutet außerhalb des Gebäudes?
Die genaue Abgrenzung ergibt sich aus dem Vertrag. Für die Prüfung sollten Verlauf, Bodenplatte, Grundstücksgrenze und Anschluss an die öffentliche Leitung nachvollziehbar markiert werden.
Wer bezahlt eine Kamerabefahrung?
Ob Ortungs- und Untersuchungskosten berücksichtigt werden, hängt vom Anlass, dem festgestellten Schaden und den Vertragsregelungen ab. Die Beauftragung sollte möglichst abgestimmt werden.
Sind Wurzelschäden automatisch mitversichert?
Nein. Wurzeleinwuchs beschreibt zunächst einen Befund. Entscheidend sind die daraus festgestellte Schadenart und der vereinbarte Versicherungsumfang.
Muss die gesamte Leitung erneuert werden?
Das ist eine technische Frage. Versicherungsseitig ist zusätzlich zu prüfen, welcher notwendige Reparaturumfang dem versicherten Schaden zugeordnet werden kann und welche Arbeiten einer Verbesserung oder Vorsorge dienen.
Quellen und fachliche Hinweise
Zusätzliche Vereinbarungen zu den VGB 2022 · PK 7167 (22)
GDV · Abruf 11.11.2026
Optionale Kostenübernahme bei Rohrverstopfung, nur bei Vereinbarung und bis zum vereinbarten Betrag.
Quelle öffnenAllgemeine Wohngebäude-Versicherungsbedingungen VGB 2022
GDV · Abruf 13.09.2026
Unverbindliche Musterbedingungen unterscheiden Bruchschäden innerhalb und außerhalb von Gebäuden; maßgeblich ist die konkrete Vereinbarung.
Quelle öffnenHerausgegeben von
FELSAR
FELSAR ordnet typische Fragen rund um Rohbau, Gebäudeschutz und vermieteten Bestand ein.
Ihr Rohrbefund
Rohrbefund und Vertragsumfang gemeinsam einordnen.
Wenn Sie möchten, können Sie im unverbindlichen Erstgespräch Leitungsplan, Befund und vorhandene Rohrvereinbarungen abgleichen lassen.
Weiterlesen
Passend zu Ihrem Thema.

Aktueller Artikel: Ableitungsrohre: Was deckt die Gebäudeversicherung?